 Occhio al Conto
Se un broker fallisce, ETF e azioni non dovrebbero essere trattati automaticamente come patrimonio dell’intermediario. La protezione dipende però da come sono custoditi gli strumenti, dalla corretta tenuta delle registrazioni, dal soggetto giuridico con cui hai il contratto e dalle regole applicabili.
Dire semplicemente “i titoli sono garantiti” è impreciso. Occorre distinguere restituzione degli strumenti, liquidità sul conto, eventuali ammanchi e normali perdite dovute al mercato.
Fallimento broker: risposta in breve
Gli intermediari autorizzati devono adottare misure per salvaguardare gli strumenti e i fondi dei clienti. In una crisi, l’obiettivo è identificare e restituire o trasferire le attività dei clienti.
Un sistema di indennizzo non copre il fatto che un ETF perda valore. Può intervenire, secondo requisiti e limiti applicabili, quando l’intermediario non è in grado di restituire denaro o strumenti appartenenti all’investitore.
Per capire la propria posizione bisogna verificare:
- la ragione sociale contrattuale;
- l’autorità competente;
- il modello di custodia;
- il trattamento della liquidità;
- il sistema di indennizzo indicato nei documenti.
Broker, banca depositaria ed emittente dell’ETF
Tre soggetti vengono spesso confusi:
| Soggetto | Funzione semplificata | Rischio da distinguere |
|---|---|---|
| Broker | Riceve ed esegue ordini, tiene il rapporto col cliente | Crisi o irregolarità dell’intermediario |
| Depositario/custode | Custodisce o registra attività secondo il modello applicato | Corretta separazione e riconciliazione |
| Fondo ETF ed emittente | Gestiscono il veicolo che replica l’indice | Rischi del fondo e della replica |
Il fallimento del broker non coincide con il fallimento dell’emittente dell’ETF e nessuno dei due coincide con una discesa dell’indice.
Che cosa significa segregazione patrimoniale
In termini pratici, la segregazione mira a tenere gli strumenti dei clienti distinti dalle attività proprie dell’intermediario. MiFID II impone alle imprese di investimento misure adeguate per tutelare i diritti di proprietà dei clienti e impedire l’uso degli strumenti per conto proprio, salvo consenso nei casi previsti.
Questo principio non significa che ogni crisi si risolva istantaneamente. La procedura può richiedere:
- blocco temporaneo dell’operatività;
- ricostruzione delle posizioni;
- riconciliazione dei registri;
- identificazione delle attività;
- restituzione o trasferimento presso un altro intermediario.
Tempi e modalità dipendono dalla procedura e dalla giurisdizione.
Titoli nominativi, conti omnibus e registrazioni
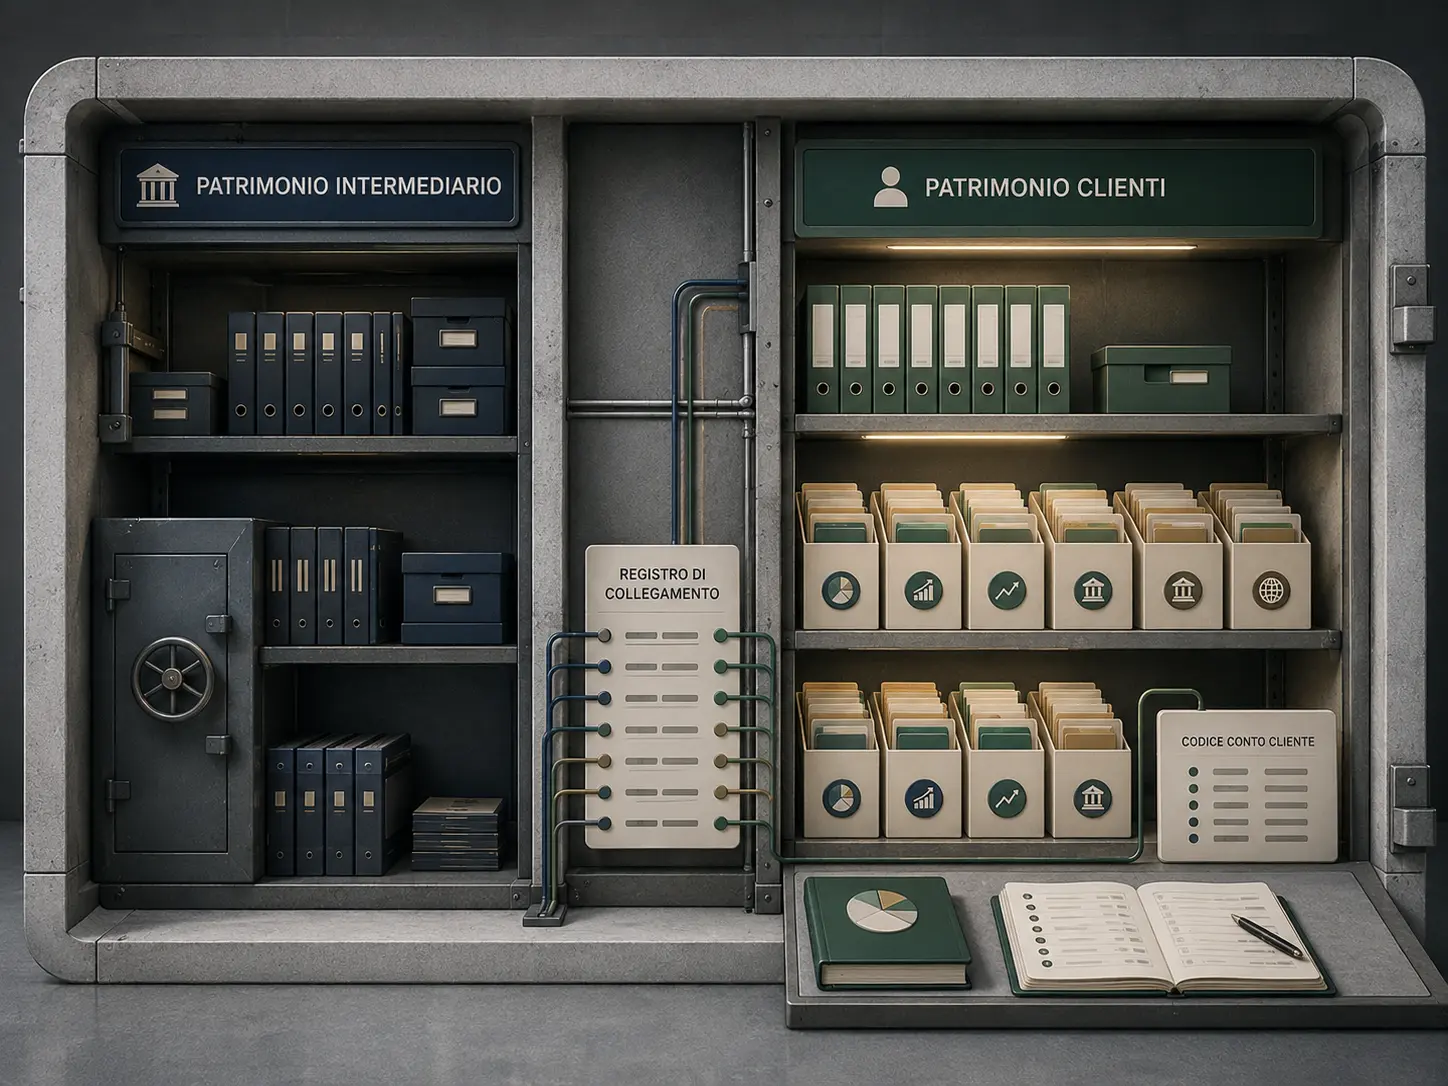
Gli strumenti possono essere custoditi attraverso catene e conti omnibus, nei quali il custode registra complessivamente attività riferibili a più clienti mentre il broker mantiene i sottoconti individuali.
“Omnibus” non equivale automaticamente a “non protetto”. Rende però centrali accuratezza dei registri, riconciliazioni e identificazione della posizione del singolo cliente. Nei documenti contrattuali cerca chi è il custode, in quale Paese si trova e quali regole si applicano.
Che cosa accade alla liquidità
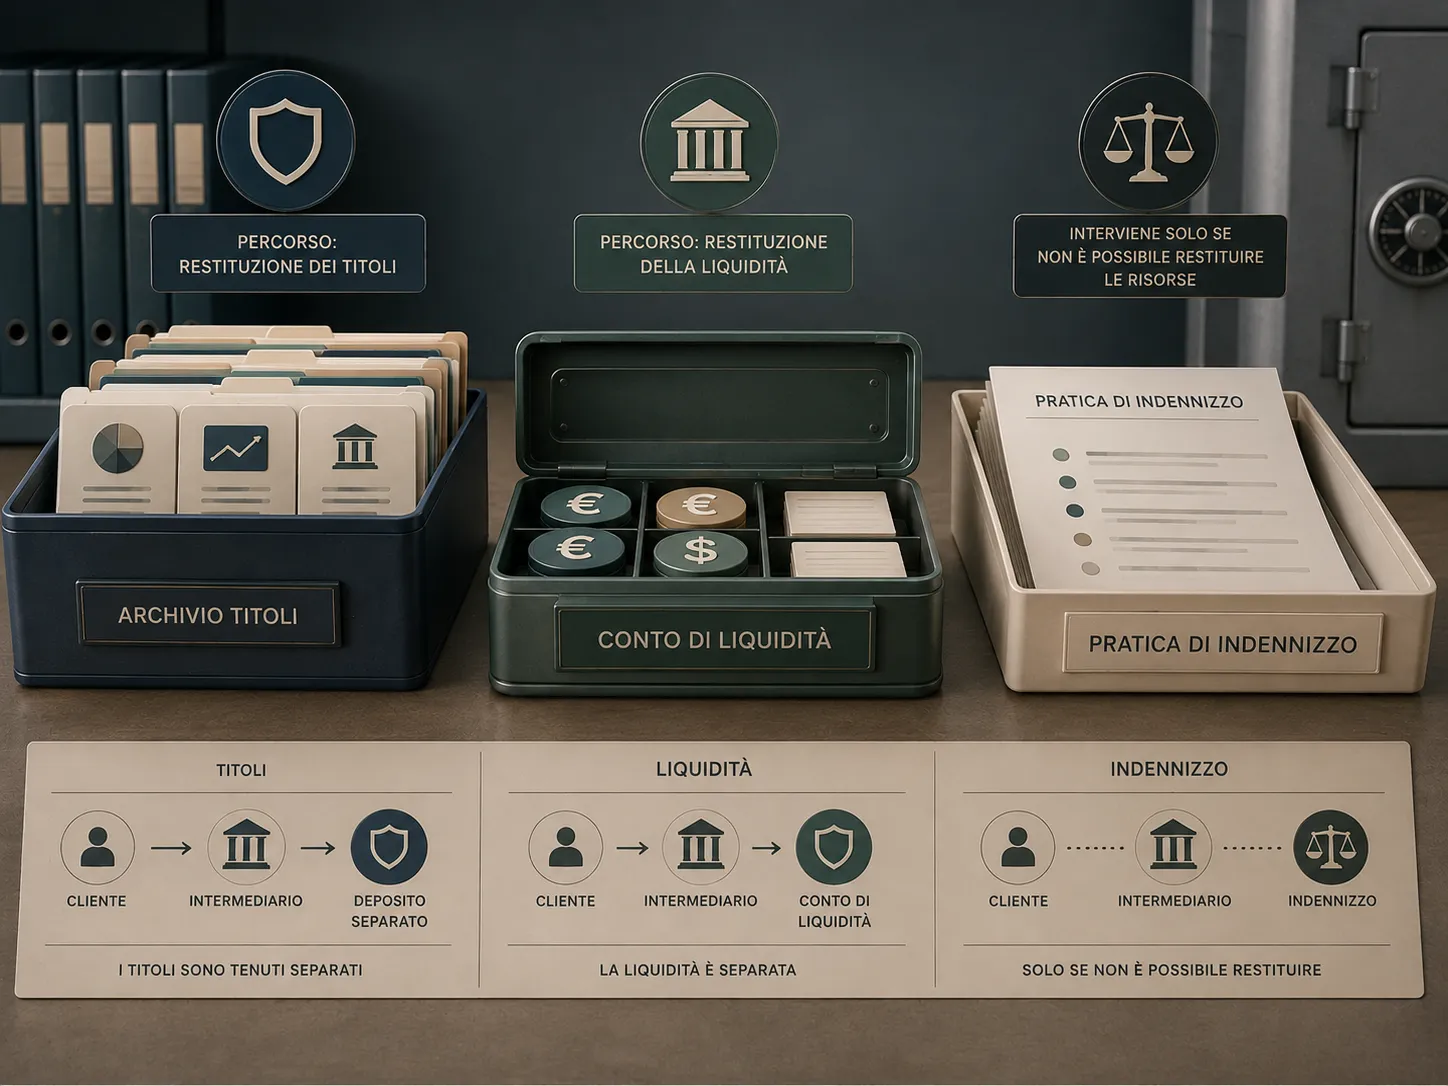
La liquidità va analizzata separatamente dai titoli. Può essere:
- detenuta dall’impresa con le tutele previste per i fondi dei clienti;
- depositata presso una o più banche;
- allocata in prodotti o veicoli specifici, se il contratto lo prevede.
Non dedurre la protezione dal nome commerciale dell’app. Leggi dove viene materialmente collocato il denaro e quale schema viene indicato. Garanzia dei depositi bancari e indennizzo degli investitori sono meccanismi diversi.
Che cosa copre un sistema di indennizzo
La disciplina europea richiede sistemi di indennizzo degli investitori. Il presupposto generale non è la perdita di valore dell’investimento, ma l’incapacità dell’impresa di restituire fondi o strumenti detenuti per conto del cliente.
Importi, soggetti ammessi, esclusioni e procedura dipendono dal sistema competente. Il livello minimo storico della direttiva europea non va usato come etichetta universale: alcuni ordinamenti prevedono regole o massimali differenti.
Prima di aprire il conto chiedi quale sistema copre la specifica entità contrattuale, non il gruppo o il marchio in astratto.
Cosa non è coperto
In generale, non confondere l’insolvenza del broker con:
- perdita di mercato dell’ETF o dell’azione;
- rischio di cambio;
- insolvenza di un’obbligazione acquistata;
- prodotto non adatto al proprio profilo;
- truffa operata da un sito non autorizzato che imita un intermediario.
Un sistema di indennizzo non rende sicuro il rendimento e non annulla il rischio finanziario dello strumento.
Broker autorizzato e sito clone
La prima difesa è verificare l’intermediario nei registri ufficiali. Un sito può copiare nome, logo o numero di autorizzazione di un soggetto reale. Controlla dominio, ragione sociale, recapiti e avvertenze Consob; non affidarti al link ricevuto via messaggio o pubblicità.
Se ragione sociale e dominio non coincidono con i dati ufficiali, fermati. L’approfondimento su broker italiano o estero spiega come individuare entità e autorità competente.
Prestito titoli: perché va letto il contratto
Alcuni operatori prevedono programmi di prestito titoli. Le condizioni possono cambiare diritti, garanzie, remunerazione e rischi operativi. Verifica se il programma è facoltativo, quale consenso viene richiesto, quali garanzie sono previste e come puoi disattivarlo.
Non è corretto concludere che ogni prestito titoli annulli la segregazione, né ignorarne le implicazioni. La risposta è contrattuale e regolamentare.
Documenti da conservare
Mantieni una copia aggiornata di:
- contratto e condizioni di custodia;
- estratti conto e rendiconti titoli;
- conferme degli ordini;
- identificativo del conto e ragione sociale;
- documentazione fiscale;
- comunicazioni su modifiche societarie o trasferimenti.
Questi documenti facilitano l’identificazione della posizione se l’accesso all’app viene sospeso.
Cosa fare se il broker entra in crisi
- Non reagire a email non verificate che chiedono pagamenti per “sbloccare” il conto.
- Consulta comunicazioni dell’autorità e dell’amministratore della procedura.
- Scarica i documenti ancora disponibili senza alterare le prove.
- Identifica entità, numero di conto e strumenti.
- Segui la procedura ufficiale per insinuazione, restituzione o indennizzo.
- Valuta assistenza legale o fiscale se importi e giurisdizioni lo richiedono.
Checklist preventiva sul broker
- È presente nel registro dell’autorità competente?
- Con quale società firmi il contratto?
- Chi custodisce gli strumenti?
- Come viene detenuta la liquidità?
- Quale sistema di indennizzo è indicato?
- Esiste il prestito titoli e con quali condizioni?
- Quanto costa trasferire il portafoglio?
Domande frequenti
Se il broker fallisce perdo tutti gli ETF?
Non automaticamente. Gli strumenti dei clienti dovrebbero essere salvaguardati e distinti dal patrimonio dell’intermediario, ma restituzione, tempi ed eventuali ammanchi dipendono dalla situazione concreta.
Gli ETF sono garantiti fino a un certo importo?
No: non esiste una garanzia generale contro la perdita di mercato. Gli schemi di indennizzo riguardano l’incapacità dell’intermediario di restituire attività, secondo regole e limiti applicabili.
È più sicuro lasciare tutto in liquidità?
Non si può rispondere in astratto. Titoli e liquidità possono essere sottoposti a tutele diverse; va verificato il modello contrattuale.
Devo usare più broker?
Distribuire l’operatività può ridurre dipendenze operative, ma aumenta documenti, costi e complessità fiscale. È una scelta da valutare, non una regola universale.
Nota: contenuto educativo, non consulenza legale o finanziaria. Le tutele dipendono dall’entità contrattuale e dalla normativa applicabile: verifica i documenti ufficiali e, se necessario, rivolgiti a un professionista.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- EUR-LexNormativaDirettiva 97/9/CE sui sistemi di indennizzo degli investitori Verificata il 24/08/2026
- EUR-LexNormativaDirettiva 2014/65/UE (MiFID II) Verificata il 24/08/2026
- ConsobAutoritàOcchio alle truffe Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Regime amministrato o dichiarativo: cosa cambia quando scegli un broker
Chi calcola e versa le imposte, come cambiano dichiarazione, minusvalenze e controlli quando scegli un broker amministrato o dichiarativo.
Broker italiano o estero: differenze, tutele e fiscalità
Come confrontare un broker italiano e uno estero: autorizzazione, vigilanza, custodia, fiscalità, documenti, costi e assistenza senza fermarsi al marchio.
Trasferire titoli da un broker a un altro: guida pratica
Come trasferire ETF, azioni e obbligazioni tra broker senza venderli: verifiche preliminari, moduli, costi, tempi, prezzo fiscale e problemi frequenti.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.