 Occhio al Conto
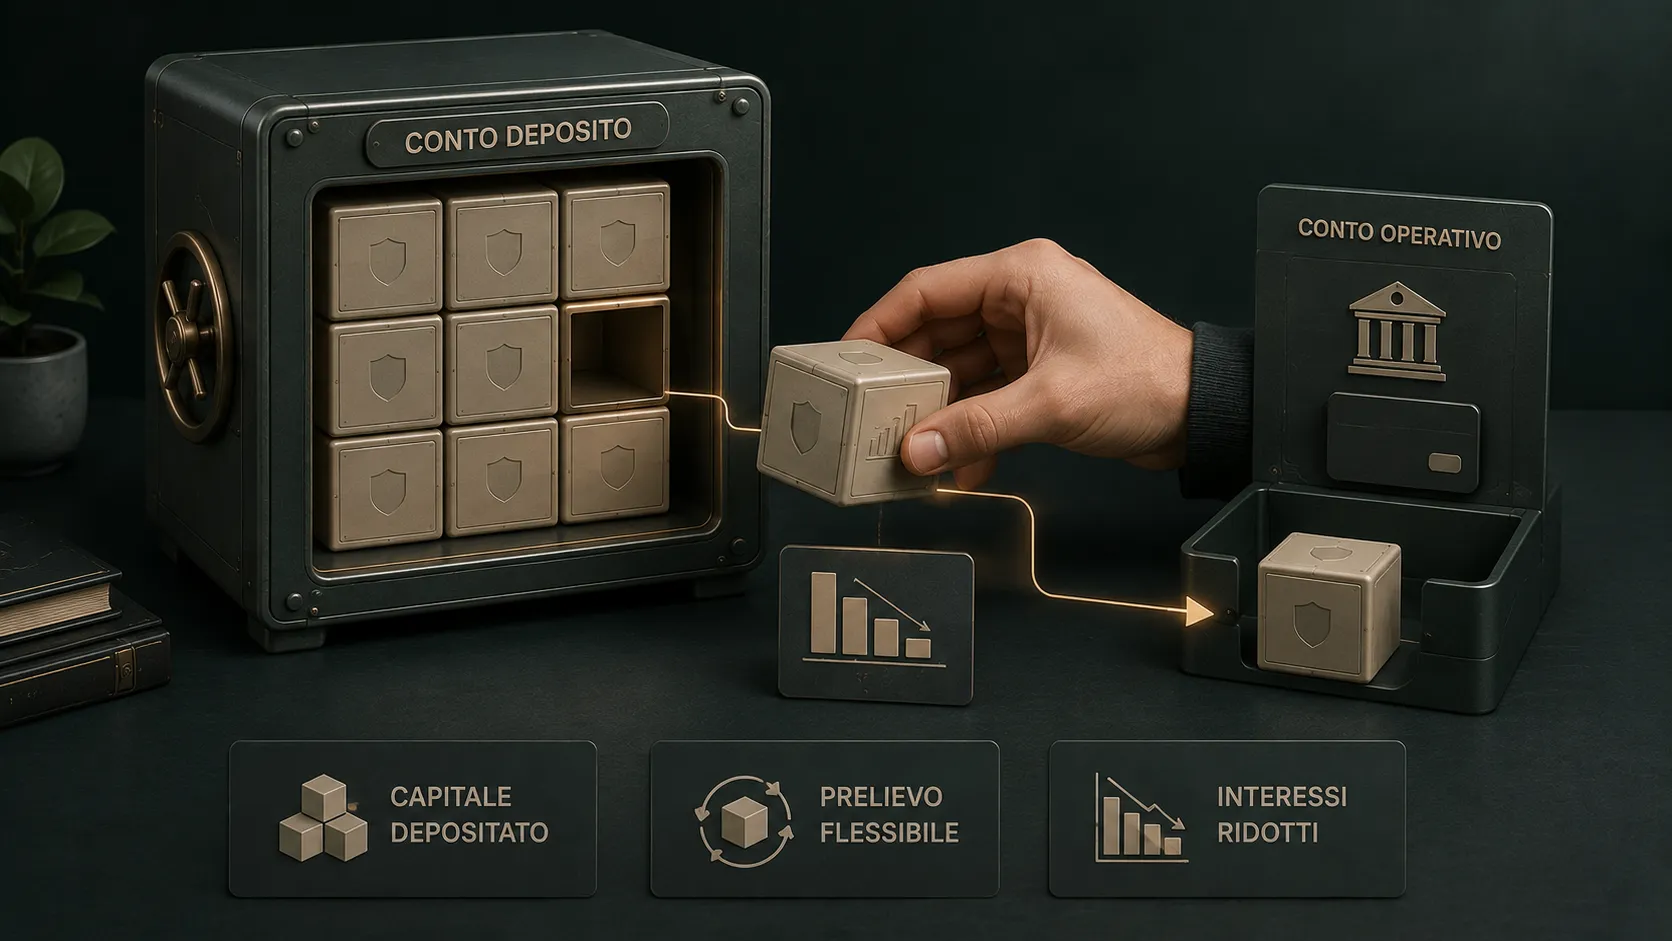
Il Deposito Flessibile BBVA è un conto deposito collegato obbligatoriamente al Conto Corrente Online BBVA. Puoi svincolare il capitale anche prima della scadenza, ma il rendimento riconosciuto in uscita anticipata è diverso dal tasso a scadenza.
La verifica del 9 settembre 2026 ha però trovato una cosa importante: i testi BBVA pubblici non sono perfettamente allineati. Il Foglio Informativo e il contratto attualmente collegati dal sito riportano 1,75% lordo e 1,00% lordo in caso di svincolo anticipato; la pagina prodotto mostra invece una scala di durate da 6 mesi a 5 anni con tassi dal 2,10% al 3,00%, mentre una FAQ della stessa pagina indica condizioni di svincolo diverse per alcune durate.
Per questo OAC non tratta la tabella marketing come se fosse automaticamente il tasso contrattuale applicabile a ogni nuova apertura. Prima di confermare il deposito, controlla il Documento di Sintesi generato nell’app BBVA: è quello che deve riportare durata e tasso della tua sottoscrizione.
Conto deposito BBVA: la configurazione OAC a 12 mesi
La Product Card usa la configurazione a 12 mesi centralizzata nel comparatore OAC, verificata sui documenti ufficiali collegati da BBVA.
Il punto decisivo non è solo il tasso: è la combinazione tra rendimento, possibilità di uscita e obbligo di mantenere il Conto Corrente Online BBVA.
Perché oggi trovi numeri BBVA diversi
Sulla pagina prodotto BBVA consultata il 9 settembre compaiono durate da 6 mesi a 5 anni e una scala di tassi che arriva al 3,00% lordo sulla durata più lunga. Nella stessa pagina, però, le informazioni sullo svincolo non sono uniformi in tutti i blocchi testuali.
Il Foglio Informativo e il contratto collegati dalla pagina riportano invece una configurazione economica sintetica con:
- tasso creditore annuo nominale lordo: 1,75%;
- tasso creditore annuo nominale lordo ridotto in caso di svincolo anticipato: 1,00%;
- spese di apertura: 0 €;
- spese di estinzione: 0 €;
- singola operazione: 0 €;
- comunicazioni online: 0 €;
- comunicazioni cartacee previste: 1,65 €.
Questa discrepanza è abbastanza materiale da cambiare il rendimento. La scelta prudente è quindi verificare il Documento di Sintesi personale prima di sottoscrivere, anziché basarsi solo sulla percentuale più alta vista nella pagina commerciale.
Come funziona lo svincolo anticipato
Il contratto prevede che il deposito possa essere svincolato anche parzialmente prima della scadenza. Sulla quota svincolata vengono riconosciuti gli interessi maturati fino alla data di uscita al tasso ridotto previsto dalle condizioni economiche applicabili.
Questa è una differenza importante rispetto a un deposito non svincolabile: il capitale non resta necessariamente bloccato fino alla fine. Ma “flessibile” non significa che il rendimento originario venga conservato.
Se la liquidità potrebbe servirti in tempi brevi, confronta BBVA anche con la guida ai conti deposito non vincolati, dove la priorità è la disponibilità del denaro e non il rendimento massimo.
Importo minimo, massimo e versamenti
BBVA indica un importo minimo di 500 € e un massimo complessivo di 1.000.000 € destinabile al Deposito Flessibile.
Per ogni deposito è ammesso un solo versamento. Se vuoi vincolare altra liquidità successivamente, devi aprire un nuovo deposito separato. BBVA consente più depositi contemporanei, entro il limite complessivo previsto.
Questa struttura può essere utile per creare scadenze diverse, ma non trasforma il deposito in un conto libero sul quale aggiungere e togliere denaro continuamente.
Serve il Conto Corrente Online BBVA
Sì. Il Deposito Flessibile è un servizio accessorio al Conto Corrente Online BBVA.
Il conto corrente serve per:
- prelevare la somma da destinare al deposito;
- ricevere capitale e interessi alla scadenza o allo svincolo;
- mantenere attivo il rapporto collegato.
Questo requisito va considerato quando confronti BBVA con depositi che accettano un semplice conto d’appoggio esterno. Se stai valutando di uscire da BBVA, prima verifica anche come chiudere il conto BBVA e quali prodotti possono bloccare la procedura.
Quanto rende 10.000 € nella configurazione 1,75%
Su 10.000 € per 12 mesi al 1,75% lordo:
- interessi lordi: 175 €;
- ritenuta del 26%: 45,50 €;
- interessi dopo ritenuta: 129,50 €;
- ipotizzando bollo dello 0,20% per l’intero anno: 20 €;
- netto illustrativo dopo ritenuta e bollo: circa 109,50 €.
È una simulazione standardizzata, non una promessa di rendimento. Il risultato reale dipende dal tasso riportato nel contratto sottoscritto, dalla durata effettiva e dalla fiscalità applicabile.
Per confrontarlo con altri prodotti usa il comparatore dei migliori conti deposito oppure il calcolatore interessi conto deposito.
Tassazione e tutela dei depositi
Gli interessi dei conti deposito sono soggetti alla ritenuta prevista dalla normativa vigente e il Foglio Informativo BBVA indica l’imposta di bollo proporzionale a carico del cliente.
BBVA aderisce al sistema spagnolo di garanzia dei depositi. La tutela ordinaria è fino a 100.000 € per depositante e per banca, secondo le condizioni del sistema applicabile. Il fatto che il prodotto accetti importi superiori non aumenta automaticamente il limite di garanzia.
Pro e contro del Deposito Flessibile BBVA
Punti a favore: apertura e chiusura senza commissioni fisse, possibilità di svincolo anche parziale, gestione digitale e importo minimo contenuto.
Punti da pesare: serve il conto corrente BBVA, il tasso in uscita può essere inferiore a quello a scadenza e, soprattutto, al 9 settembre 2026 le informazioni pubbliche BBVA sui tassi non sono completamente coerenti tra pagina prodotto e documenti collegati.
Verdetto OAC
Il Deposito Flessibile BBVA ha senso soprattutto per chi usa già BBVA e vuole separare una parte della liquidità mantenendo una via di uscita anticipata.
Non sceglierei il prodotto guardando il “fino al 3%” isolatamente. Prima controllerei nell’app durata, tasso a scadenza e tasso di svincolo riportati nel Documento di Sintesi personale. Se questi tre numeri non sono chiari, il confronto con gli altri depositi non è ancora completo.
PRODUCT CARD OAC · CONTO DEPOSITO
Deposito Flessibile BBVA
Svincolabile con tasso ridotto
Ideale per: Per chi vuole una regola di svincolo economicamente esplicita
Serve il conto BBVA; lo svincolo riduce il tasso all'1,00% sulla quota interessata
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- BBVAOperatore / fonte ufficialeDeposito Flessibile BBVA Verificata il 09/09/2026
- BBVAOperatore / fonte ufficialeFoglio Informativo del Servizio Deposito Flessibile BBVA Verificata il 09/09/2026
- BBVAOperatore / fonte ufficialeContratto Deposito Flessibile BBVA Verificata il 09/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto deposito: come funziona, quanto rende davvero e come sceglierlo
Guida al conto deposito: libero, vincolato e svincolabile, rendimento netto, tasse, bollo, garanzia fino a 100.000 euro e controlli prima di scegliere.
Conti deposito liberi 2026: rendimenti e confronto
Liquidità immediata e rendimento più alto non sempre vanno insieme. Confronta tasso, accredito interessi, bollo e condizioni dei depositi non vincolati.
Tasse conto deposito 2026: quanto riducono il rendimento?
Interessi lordi e rendimento netto non coincidono. Vedi come incidono tassazione degli interessi e imposta di bollo sul risultato del deposito.
Interessi conto deposito: calcolo lordo e netto
Capitale, tasso, durata, tassazione e bollo determinano il risultato finale. Segui il calcolo per passare dal rendimento pubblicizzato al netto.
Chiudere il conto BBVA: cosa controllare prima dell’ultimo clic
Saldo, addebiti, carta e operazioni pendenti possono complicare la chiusura. Segui i controlli utili prima di chiedere l’estinzione del conto BBVA.