 Occhio al Conto
COMPARATORE OAC · VERIFICA 9 SETTEMBRE 2026
Migliori conti deposito: come confrontare tassi, vincoli e garanzie
Confronta configurazioni verificate con lo stesso capitale, filtra per disponibilità del denaro e guarda il rendimento dopo ritenuta e bollo. Le promo con scadenza sono indicate come tali: il tasso più alto non viene trattato come una caratteristica permanente.
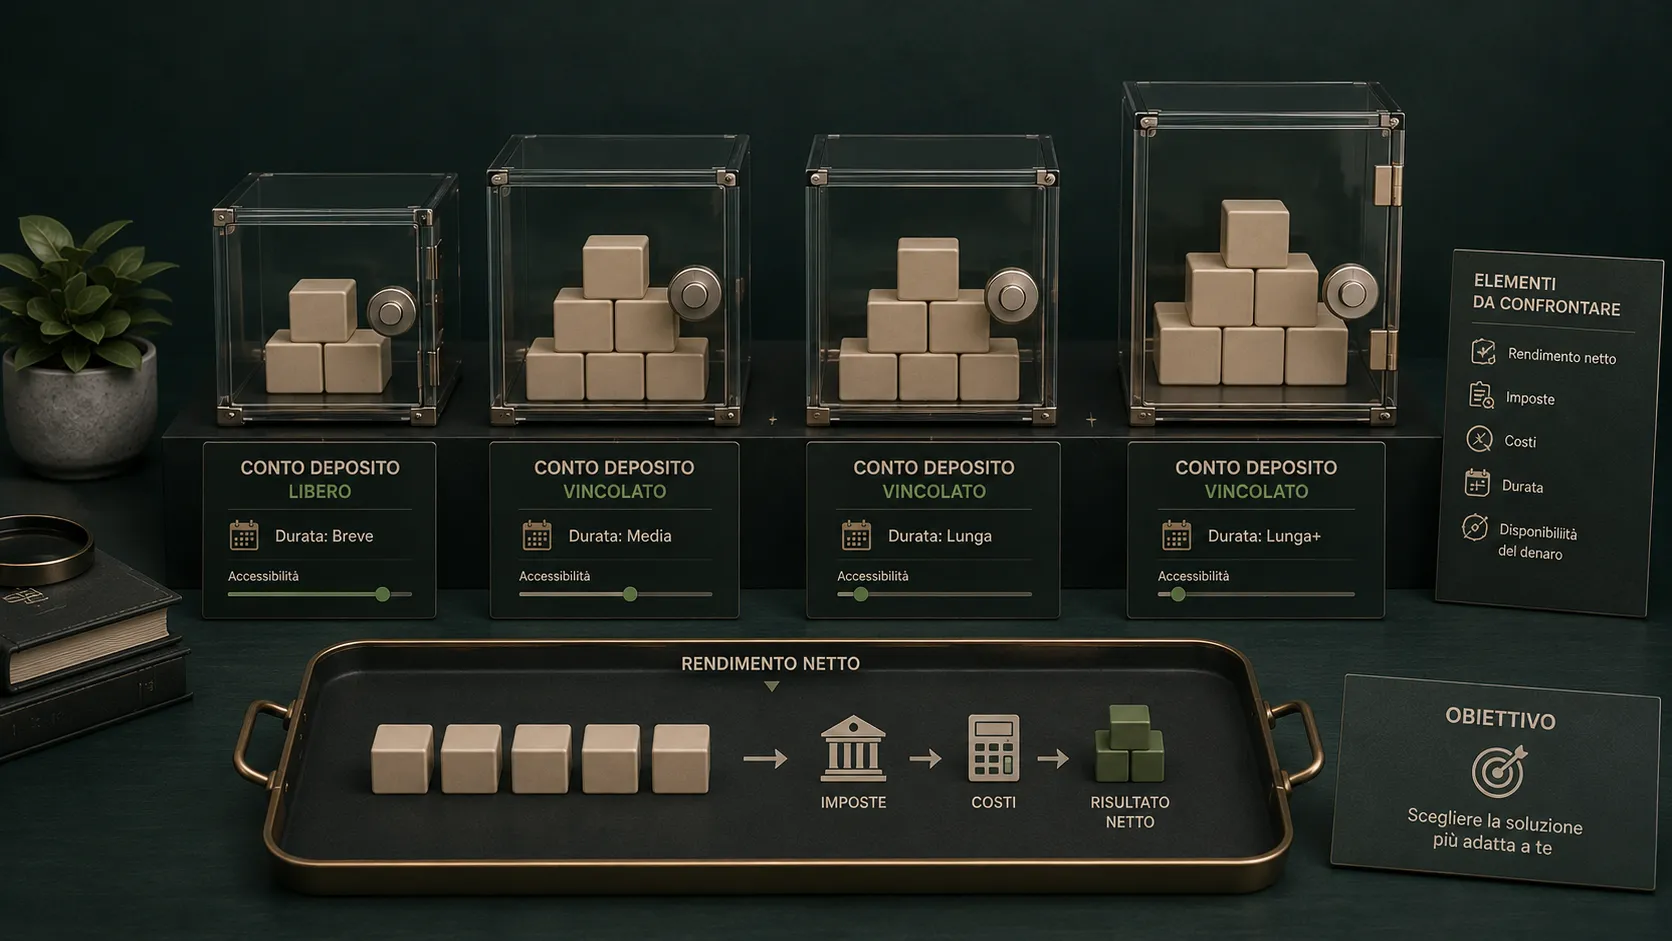
Risposta in breve
Nello scenario standard OAC di 10.000,00 € per 12 mesi, Banca CF+ — Conto Deposito Vincolato produce il netto stimato più alto tra le configurazioni a 12 mesi attive del campione, con 3,35% lordo.
La scelta cambia se vuoi poter svincolare: nel campione ci sono 2 configurazioni flessibili con regole diverse. Findomestic è invece libero, ma il 2,00% oggi pubblicato vale solo fino al 31 dicembre 2026 e non viene proiettato automaticamente per dodici mesi.
Condizioni scadute da ricontrollare
Queste configurazioni restano nel dataset storico ma sono escluse dal confronto attivo finché non vengono verificate di nuovo:
- CA Auto Bank — Tempo con Conto Remunerato
- CA Auto Bank — Tempo Svincolabile con Conto Remunerato
- CA Auto Bank — Tempo con conto d'appoggio esterno
COMPARA PER IL TUO CASO
Comparatore conti deposito
Modifica il capitale e filtra per disponibilità. Il netto è una simulazione fiscale standardizzata, non una promessa di rendimento.
Conto Deposito Vincolato
Tasso promozionale; capitale non disponibile prima della scadenza
Condizione verificata con scadenza: 30 settembre 2026
Verifica la fonte ufficiale →Conto Deposito Svincolabile
Tasso promozionale; prima di sottoscrivere va verificato il trattamento economico dello svincolo anticipato
Condizione verificata con scadenza: 30 settembre 2026
Verifica la fonte ufficiale →SI conto! DEPOSITO
Prodotto vincolato; il vantaggio del bollo va confrontato con liquidità e tasso
Verifica la fonte ufficiale →Deposito Flessibile BBVA
Serve il conto BBVA; lo svincolo riduce il tasso all'1,00% sulla quota interessata
Verifica la fonte ufficiale →Conto Deposito Findomestic
Tasso indicizzato e ricalcolato ogni sei mesi: non è un 2,00% fisso per i prossimi 12 mesi
Condizione verificata con scadenza: 31 dicembre 2026
Verifica la fonte ufficiale →| Prodotto | Tasso lordo | Disponibilità | Bollo | Conto collegato | Netto stimato |
|---|---|---|---|---|---|
| Banca CF+Conto Deposito Vincolato | 3,35%12 mesi | Fondi disponibili alla scadenza | Cliente | Nessun conto corrente CF+ indicato come obbligatorio nella pagina prodotto | 227,90 €12 mesi |
| Banca CF+Conto Deposito Svincolabile | 3,15%12 mesi | Svincolo previsto dalla linea Svincolabile; verificare tempi e trattamento economico nel foglio informativo | Cliente | Nessun conto corrente CF+ indicato come obbligatorio nella pagina prodotto | 213,10 €12 mesi |
| Banca SistemaSI conto! DEPOSITO | 2,80%12 mesi | Nessuno svincolo ordinario; rimborso secondo condizioni alla scadenza | Banca | Conto corrente di appoggio anche presso altra banca | 207,20 €12 mesi |
| BBVADeposito Flessibile BBVA | 1,75%12 mesi | Totale o parziale; sulla quota svincolata si applica il tasso ridotto | Cliente | Conto Corrente Online BBVA obbligatorio | 109,50 €12 mesi |
| FindomesticConto Deposito Findomestic | 2,00%Tasso del semestre 01/07-31/12/2026 | Somme disponibili senza vincolo, secondo i limiti operativi del rapporto | Cliente | Conto d'appoggio anche presso un'altra banca | 64,00 €solo 6 mesi illustrativi |
Per Findomestic il calcolo usa sei mesi perché il 2,00% verificato vale dal 1° luglio al 31 dicembre 2026. Non viene assunto che lo stesso tasso resti valido nel semestre successivo.
COMPARATORE RENDIMENTI OAC
Quanto rendono davvero 10.000, 25.000 o 50.000 euro?
Confronta le configurazioni a 12 mesi con la stessa formula fiscale. Il calcolo sottrae il 26% sugli interessi e il bollo dello 0,20% quando resta a carico del cliente.
| Prodotto | Tasso lordo | Interessi lordi | Ritenuta 26% | Bollo cliente | Netto stimato | Netto / capitale |
|---|---|---|---|---|---|---|
| Banca CF+Conto Deposito Vincolato | 3,35% | — | — | — | — | — |
| Banca CF+Conto Deposito Svincolabile | 3,15% | — | — | — | — | — |
| Banca SistemaSI conto! DEPOSITO | 2,80% | — | — | — | — | — |
| CA Auto BankTempo con Conto Remunerato | 2,80% | — | — | — | — | — |
| CA Auto BankTempo Svincolabile con Conto Remunerato | 2,00% | — | — | — | — | — |
| CA Auto BankTempo con conto d'appoggio esterno | 0,60% | — | — | — | — | — |
| BBVADeposito Flessibile BBVA | 1,75% | — | — | — | — | — |
Cosa cambia rispetto a guardare solo il tasso
Il 3,35% Banca CF+ a 12 mesi è una promozione per nuovi vincoli attivati nel periodo indicato. Viene mostrata con la sua scadenza, non come tasso permanente.
BBVA riconosce oggi un tasso ridotto dell’1,00% sulla quota svincolata; Banca CF+ Svincolabile pubblica il 3,15% a 12 mesi nella promo corrente, ma il trattamento dell’uscita anticipata va letto nelle condizioni applicabili.
Banca Sistema dichiara l’imposta di bollo dello 0,20% a carico della banca. Nel calcolo OAC questo costo non viene sottratto al cliente.
CA Auto Bank mostra 2,80% a 12 mesi con Conto Remunerato come appoggio, ma 0,60% con conto esterno nella stessa offerta verificata.
Quanto rende davvero un conto deposito?
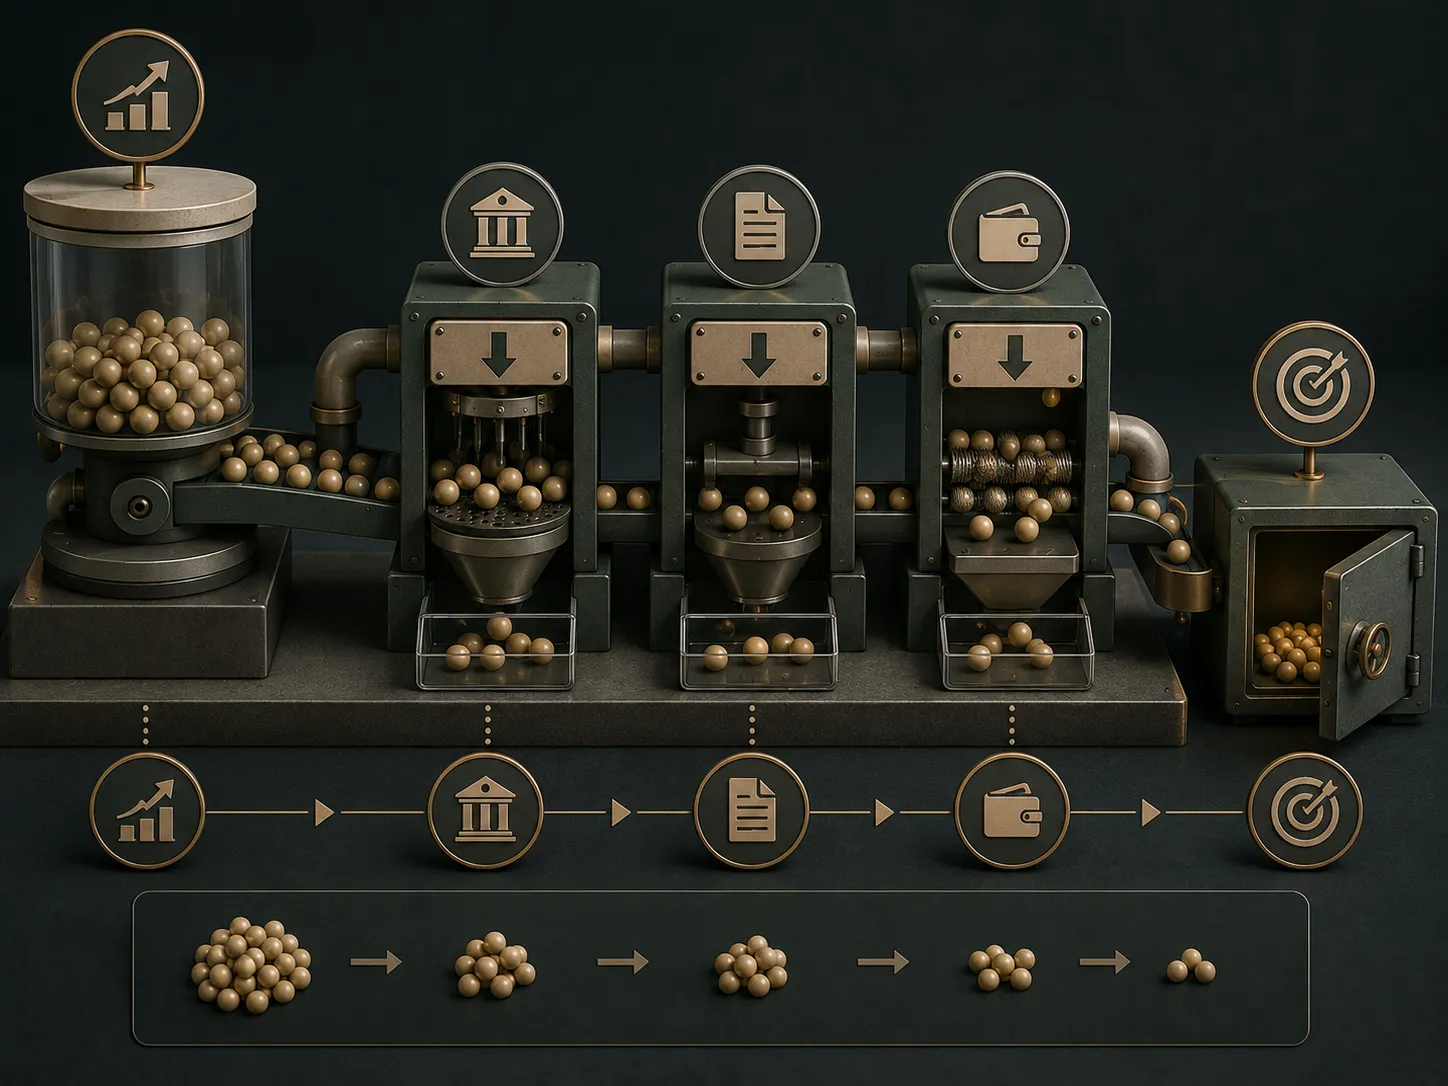
Il comparatore usa una formula semplice: interessi lordi − ritenuta fiscale del 26% − bollo a carico del cliente − costi collegati verificati. Per un deposito di dodici mesi il bollo standardizzato è lo 0,20% del capitale quando grava sul cliente.
Il risultato non include costi che non sono documentati o condizioni personali. Inoltre, un deposito libero con tasso ricalcolato ogni semestre non può essere confrontato correttamente con un vincolo a tasso noto per dodici mesi assumendo che il tasso futuro resti invariato.
Quale profilo corrisponde alle configurazioni verificate?
Banca CF+ Vincolato è la configurazione numericamente più forte nella verifica del 9 settembre, ma blocca il capitale fino alla scadenza e usa un tasso promozionale.
Banca Sistema combina un tasso inferiore al leader con bollo a carico banca: il confronto corretto va fatto sul netto, non solo sul lordo.
Banca CF+ Svincolabile, CA Auto Bank Tempo Svincolabile e BBVA Deposito Flessibile rispondono a questa esigenza con meccanismi diversi. Il costo economico dell’uscita anticipata va verificato prodotto per prodotto.
Findomestic è libero e il tasso corrente è 2,00%, ma è indicizzato e ricalcolato ogni sei mesi. È quindi più adatto a un confronto di liquidità che a una classifica di tassi fissi a 12 mesi.
Come usiamo e aggiorniamo i dati
Il campione non rappresenta tutto il mercato. Include prodotti per i quali OAC dispone di fonti ufficiali sufficienti a documentare tasso, durata, liquidità e condizioni principali. Ogni aggiornamento conserva la data di verifica e, quando esiste, la scadenza commerciale dell’offerta.
Per modificare durata e tasso in una simulazione manuale puoi usare il calcolatore degli interessi del conto deposito. Per capire invece la differenza tra libero, vincolato e svincolabile parti dalla guida al conto deposito.
Indipendenza editoriale
Il posizionamento nel comparatore dipende dalle condizioni documentate e dal filtro scelto, non da eventuali rapporti commerciali. Una condizione non verificata non viene trasformata in zero o in un vantaggio implicito.