 Occhio al Conto
Advanzia
Carta YOU
Carta di credito revolving con possibilità di saldo integrale
Ideale per: Chi cerca zero canone e zero commissioni dell'emittente sul cambio valuta, e paga con disciplina il saldo per evitare il costo del credito
Il punto decisivo è il costo del credito: prelievi e saldo non integralmente rimborsato possono generare interessi elevati
Carta YOU è una Mastercard di credito senza canone annuale e senza obbligo di cambiare banca. Il vantaggio economico è però molto diverso a seconda di come la usi: gli acquisti possono non generare interessi se il rendiconto viene saldato integralmente entro la scadenza, mentre rimborso rateale, prelievi e trasferimenti di denaro possono diventare costosi.
Condizioni commerciali riverificate il 9 settembre 2026. Prima della richiesta controlla sempre il documento precontrattuale che ti viene proposto: tassi, limiti e condizioni individuali possono cambiare.
Verdetto OAC
Carta YOU è interessante soprattutto per un profilo preciso: chi vuole una vera carta di credito senza canone, usa prevalentemente gli acquisti e riesce a chiudere integralmente ogni rendiconto.
Il suo limite decisivo non è nascosto nel canone, che è effettivamente pari a 0 €. È nel costo del credito quando il saldo resta aperto e nelle operazioni di contante. Le condizioni correnti riportano un TAEG del 24,15% nell’esempio rappresentativo e una commissione sui prelievi del 4% con minimo 3 €, oltre agli interessi applicabili dalla data dell’operazione.
Per questo non la descriviamo come “carta gratis”, ma come carta senza canone che richiede disciplina sul rimborso.
Cosa costa davvero Carta YOU
Le condizioni pubblicate indicano:
| Voce | Condizione verificata |
|---|---|
| Canone annuale | 0 € |
| Uso all’estero | 0 € di commissione Advanzia |
| Commissione di cambio valuta | 0 € di commissione Advanzia |
| Prelievo ATM | 4% dell’importo, minimo 3 € |
| Trasferimento sul conto di riferimento | 4% dell’importo, minimo 3 € |
| Acquisti con saldo integrale alla scadenza | 0% di interessi sugli acquisti secondo le condizioni pubblicate |
| Rimborso rateale | interessi secondo le condizioni del credito applicabili |
Lo zero canone è quindi reale, ma riguarda una sola voce di costo. Una carta può avere quota annuale nulla e diventare comunque cara se viene usata per finanziare il saldo o ottenere contante.
Saldo integrale: il modo in cui Carta YOU costa meno
Carta YOU pubblicizza fino a 7 settimane di credito senza interessi sugli acquisti, a seconda del momento in cui la spesa entra nel ciclo di rendicontazione. Il punto importante non è il numero massimo di settimane, ma la condizione: per evitare gli interessi sugli acquisti devi saldare integralmente il rendiconto entro la scadenza prevista.
Questo rende la carta più facile da valutare per chi usa il credito solo come differimento temporale tra acquisto e pagamento e mantiene già la liquidità necessaria sul proprio conto.
Un metodo prudente è controllare ogni mese:
- importo totale del rendiconto;
- data di scadenza;
- conto utilizzato per il rimborso;
- disponibilità necessaria a chiudere tutto il saldo.
Il pagamento minimo non va letto come una rata “consigliata”: riduce l’uscita immediata, ma può lasciare il debito aperto più a lungo.
Rimborso rateale: qui cambia il prodotto economico
Quando non chiudi integralmente il rendiconto, Carta YOU smette di essere soltanto uno strumento di pagamento differito e diventa una linea di credito utilizzata nel tempo.
Il sito ufficiale mostra un TAEG del 24,15% nell’esempio rappresentativo corrente. Il dato va letto insieme all’importo, alla durata e alle condizioni contrattuali effettivamente offerte al singolo cliente: non basta confrontare una percentuale isolata per sapere quale carta revolving costerà meno nel tuo caso.
Se prevedi già in partenza di rateizzare spesso, confronta Carta YOU con le altre carte revolving online e, per spese definite, valuta anche la differenza tra carta revolving e prestito personale.
Prelievi: il punto più facile da sottovalutare
Le condizioni correnti indicano una commissione del 4% dell’importo prelevato, con minimo 3 € per operazione. Inoltre, sui prelievi e sulle altre operazioni assimilate al contante maturano interessi secondo le condizioni previste.
Questo significa che “zero commissioni annuali” non equivale a “prelievi gratuiti”. Se il tuo utilizzo prevede contante frequente, una carta di debito o un conto con prelievi inclusi può essere economicamente più coerente.
La stessa commissione del 4% con minimo 3 € è pubblicata anche per i trasferimenti di denaro verso il conto di riferimento. Non trattarli quindi come un normale bonifico gratuito dal conto corrente.
Carta YOU all’estero
Advanzia indica 0 € di commissione propria per uso all’estero e cambio valuta. La conversione avviene comunque al tasso Mastercard applicabile alla transazione.
È una caratteristica utile per chi paga spesso in valuta, ma va distinta dal prelievo: all’estero un prelievo continua ad avere la commissione del 4% con minimo 3 €, gli interessi applicabili e l’eventuale costo richiesto dal gestore dell’ATM.
Se terminale o sportello propone di convertire subito l’importo in euro, controlla il cambio offerto prima di accettare. La conversione dinamica del commerciante o dell’ATM è separata dalle commissioni di Carta YOU.
Serve cambiare conto corrente?
No. Carta YOU dichiara esplicitamente che non è necessario cambiare banca. Puoi mantenere il conto di cui sei già titolare e usarlo come conto di riferimento per la gestione del rapporto.
Questo è uno dei vantaggi più pratici rispetto alle carte disponibili soltanto all’interno di uno specifico conto corrente.
Naturalmente l’emissione resta soggetta alla valutazione dell’emittente: una recensione non può prevedere approvazione o plafond assegnato.
Assicurazione viaggio: utile, ma va letta la polizza
Carta YOU pubblicizza un’assicurazione di viaggio inclusa. Non la trasformiamo però in un valore monetario fisso nella nostra valutazione.
Coperture, condizioni di attivazione, persone assicurate, massimali ed esclusioni dipendono dalla documentazione di polizza applicabile. Prima di affidarti alla carta per un viaggio, leggi il documento aggiornato e verifica che la copertura corrisponda davvero al rischio che vuoi assicurare.
A chi può essere adatta
Carta YOU può essere coerente se:
- vuoi una carta di credito con canone annuale 0 €;
- non vuoi aprire un nuovo conto corrente;
- paghi prevalentemente con carta e poco in contanti;
- fai acquisti in valuta e vuoi evitare una commissione di cambio aggiunta dall’emittente;
- puoi saldare integralmente il rendiconto ogni mese.
È meno adatta se:
- prevedi di rateizzare frequentemente;
- usi spesso il credito per ottenere liquidità;
- prelevi molto con la carta di credito;
- hai difficoltà a controllare rendiconti e scadenze;
- scegli il prodotto soltanto perché viene presentato come “gratuito”.
Carta YOU vs una carta di debito
Se non hai bisogno di una linea di credito, il confronto più utile potrebbe non essere con un’altra carta revolving. Una carta di debito utilizza il saldo disponibile sul conto e non lascia un credito aperto da rimborsare successivamente.
Carta YOU ha invece senso quando ti serve proprio una carta di credito: per esempio per separare il momento dell’acquisto dal pagamento o per situazioni in cui viene richiesta esplicitamente una carta di credito. Per capire la differenza di base, leggi carta di debito o carta di credito.
Alternative da confrontare
Se il tuo obiettivo principale è zero canone, usa il confronto delle carte di credito gratuite: mette Carta YOU accanto ad altre carte a costo fisso nullo o azzerabile e separa canone, cambio, prelievi e costo del credito.
Se invece il tuo obiettivo è la rateizzazione, parti dal confronto delle carte revolving online. In questo caso il TAEG e il modo in cui rimborserai il debito contano molto più del canone.
Checklist prima della richiesta
Prima di richiederla, verifica di poter rispondere sì a queste domande:
- Ho capito che Carta YOU è una carta di credito, non una carta di debito?
- Posso saldare integralmente il rendiconto senza usare altro credito?
- Ho letto i costi di prelievi e trasferimenti?
- Ho controllato il TAEG e il documento precontrattuale corrente?
- So quale conto userò per il rimborso e come controllerò la scadenza?
- Se mi interessa l’assicurazione, ho letto la polizza e non solo la pagina commerciale?
Se più risposte sono negative, il canone zero da solo non è un motivo sufficiente per scegliere la carta.
FAQ
Carta YOU è davvero gratuita?
Il canone annuale della Carta YOU standard è 0 €. Questo non significa che tutte le operazioni siano gratuite: rimborso rateale, prelievi, trasferimenti e altri servizi possono generare costi.
Quanto costa prelevare con Carta YOU?
Le condizioni verificate il 9 settembre 2026 indicano il 4% dell’importo prelevato con un minimo di 3 € per operazione, oltre agli interessi applicabili alle operazioni di contante.
Carta YOU applica commissioni sul cambio valuta?
Advanzia indica 0 € di commissione propria per uso all’estero e cambio valuta. La transazione viene comunque convertita al tasso Mastercard applicabile e possono esserci costi di soggetti terzi, soprattutto sugli ATM.
Serve aprire un conto Advanzia?
No. Il sito Carta YOU dichiara che non è necessario cambiare banca.
Carta YOU è a saldo o revolving?
Permette di saldare integralmente il rendiconto oppure di usare il rimborso rateale secondo le condizioni del credito. Il costo cambia radicalmente tra i due utilizzi.
Qual è il limite più importante da ricordare?
Il costo del credito. Carta YOU può essere molto semplice da usare a saldo, ma prelievi e saldo lasciato aperto possono rendere irrilevante il vantaggio del canone zero.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Carta YOU / Advanzia BankOperatore / fonte ufficialeCondizioni d'uso Verificata il 09/09/2026
- Carta YOU / Advanzia BankOperatore / fonte ufficialeBenefici Carta YOU Verificata il 09/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
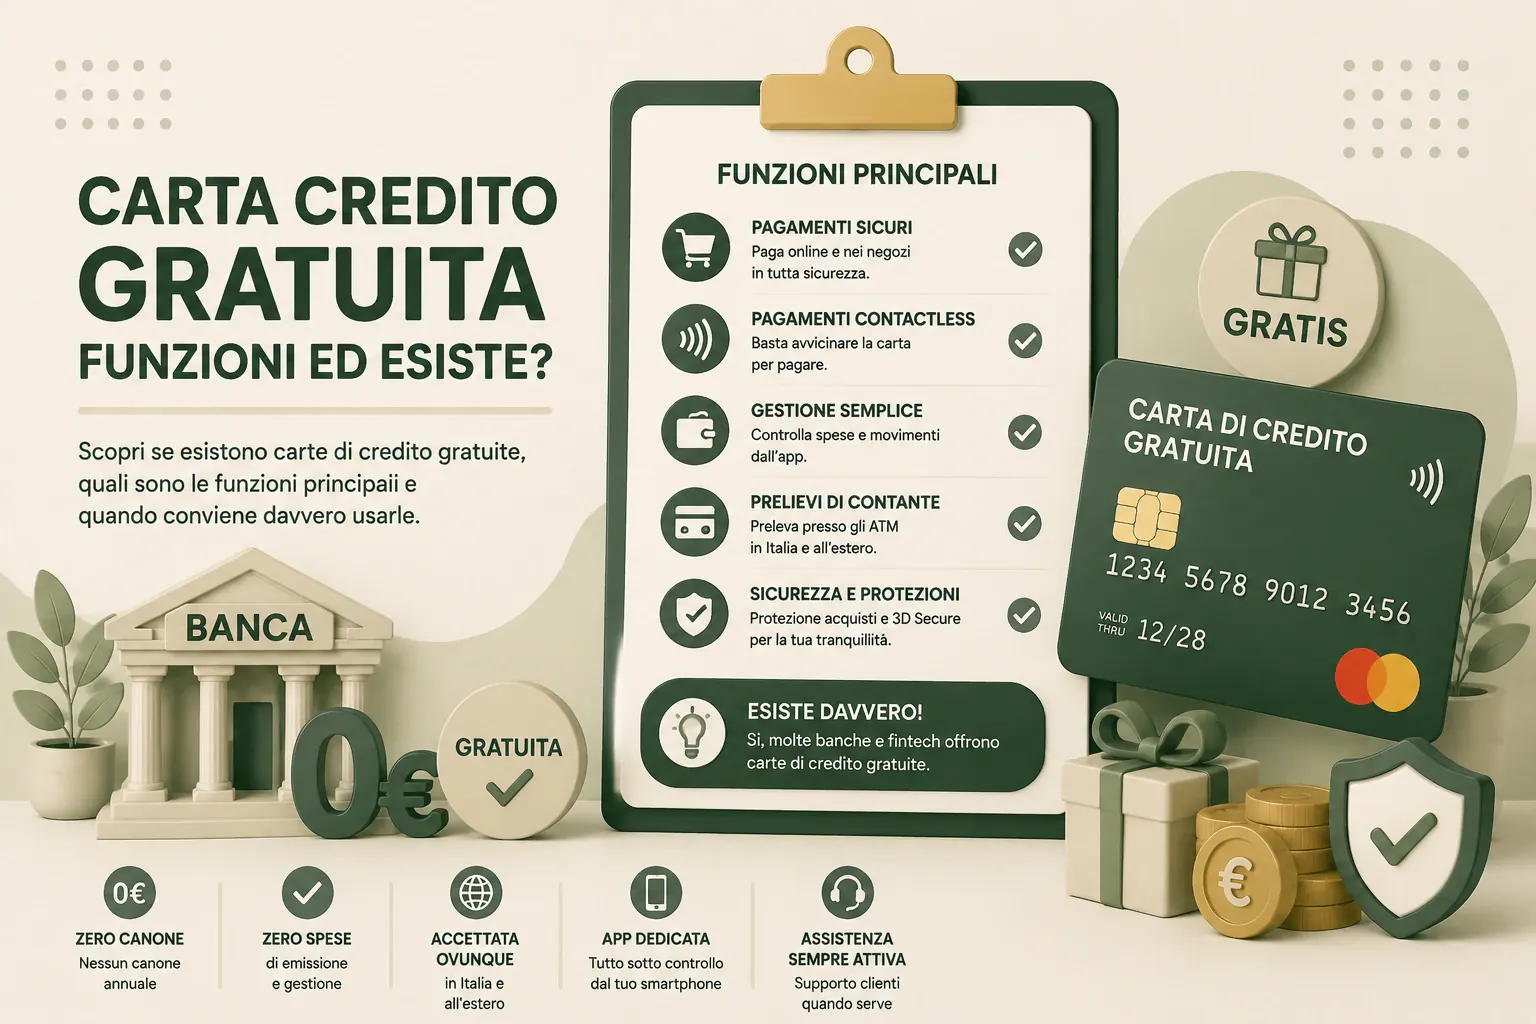
Carte di credito a canone zero 2026: quali costi restano?
Canone zero non significa sempre costo zero. Confronta condizioni, conto collegato, interessi e altre voci da controllare prima di scegliere una carta gratuita.
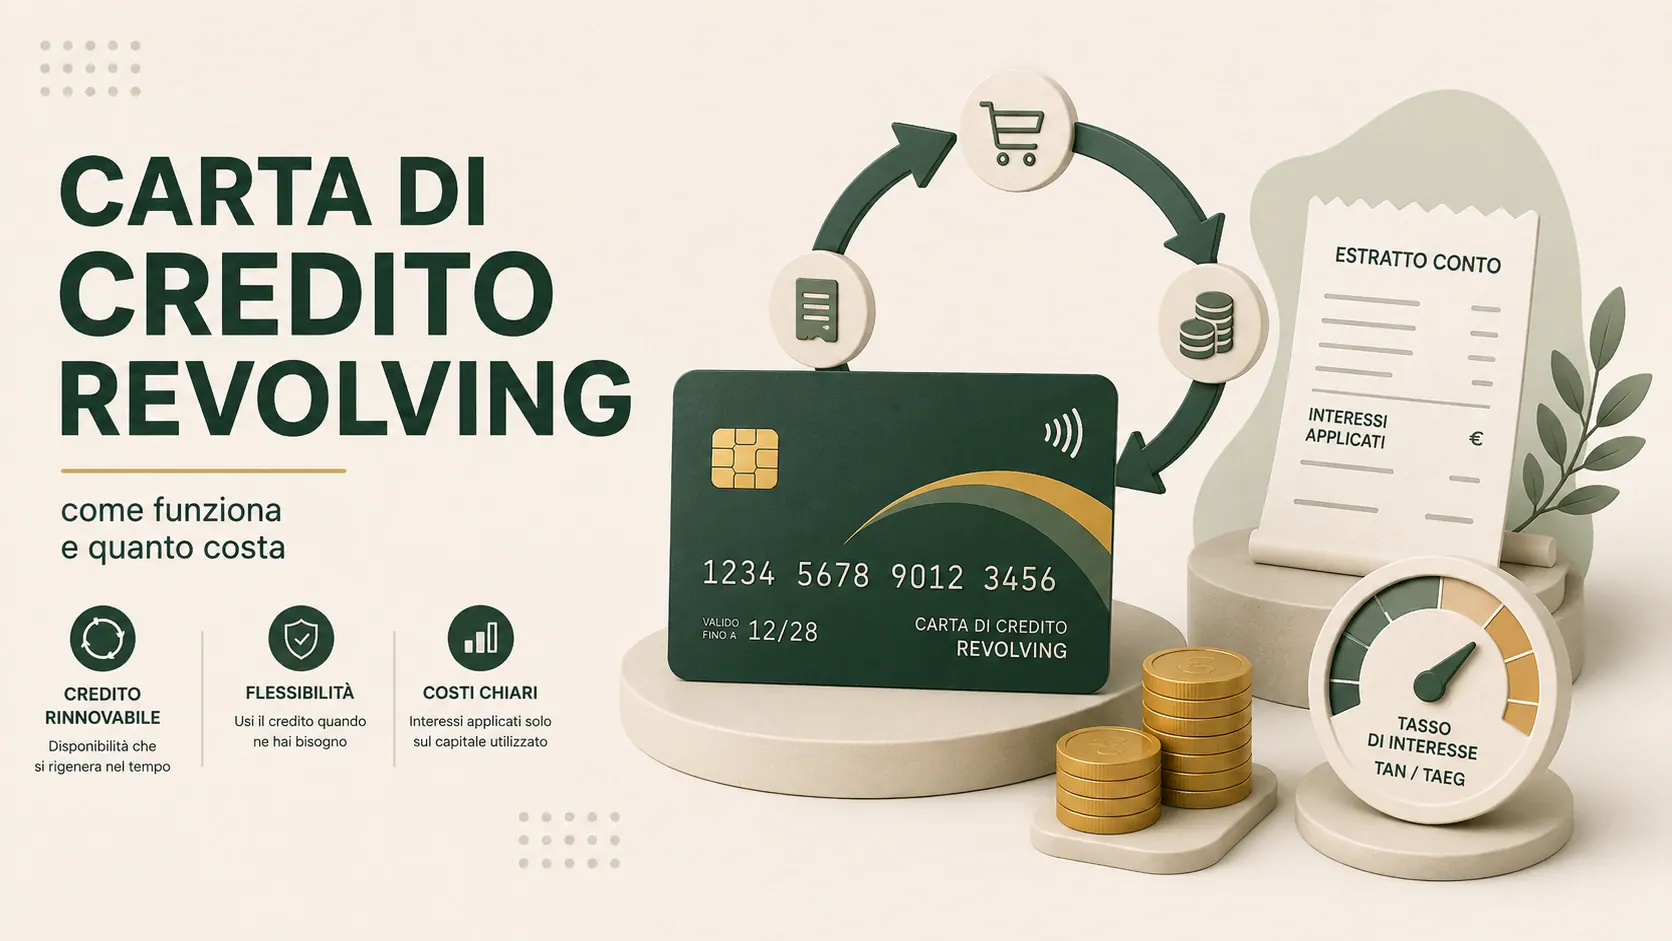
Carte revolving online: rata flessibile, costo da controllare
La comodità della richiesta online non cambia il costo del credito. Confronta TAEG, rata, durata e rischi prima di scegliere una revolving.
Carta di debito o credito: paghi subito o dopo?
La differenza non è solo nel nome: cambiano addebito, plafond, cauzioni, prelievi e rischio di debito. Ecco quale strumento serve nei diversi casi.
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.