 Occhio al Conto
CONFRONTO OAC · CASHBACK REALE
Cashback ordinario o promozionale? Confronta prima la durata
Blu American Express offre un cashback ordinario dell’1% sugli acquisti ammessi; BBVA propone invece una promo del 20% nel primo mese fino a 100 €. Sono vantaggi diversi: il confronto separa beneficio ricorrente, promo, canone e costo del credito.
2 carte nel campione
American Express
Blu American Express
Carta di credito ad opzione con cashback ordinario
Ideale per: Chi spende già con carta, paga preferibilmente a saldo e vuole un cashback ordinario semplice da confrontare sul proprio volume annuo
L'1% può essere eroso dal canone dal secondo anno, dal bollo e soprattutto dagli interessi se il saldo viene rateizzato; l'accettazione del circuito va valutata sul proprio uso
BBVA
Carta di Credito BBVA
Credito a saldo con rateizzazione opzionale
Ideale per: Chi vuole una carta flessibile, usa spesso pagamenti in valuta estera e può rispettare le condizioni per ridurre il canone negli anni successivi
Il 20% è una promozione del primo mese, non il rendimento ordinario della carta; dal secondo anno il canone è 36 € se non scattano le condizioni di riduzione
Una carta cashback conviene solo se il rimborso ottenuto sulle spese che avresti fatto comunque supera canone, bollo, commissioni e soprattutto l’eventuale costo del credito.
Il dato più importante non è la percentuale pubblicitaria: è capire se il cashback è ordinario o promozionale, quanto dura e quale importo massimo puoi realmente ricevere.
Nel confronto verificato il 9 settembre 2026 ci sono due modelli molto diversi:
- Blu American Express: cashback ordinario dell’1% sugli acquisti ammessi, riaccreditato ogni 12 mesi;
- Carta di Credito BBVA: promozione del 20% sui primi 500 € di acquisti del primo mese, quindi massimo 100 €, per richieste della carta entro il 30 settembre 2026.
Non sono due percentuali confrontabili direttamente: una descrive un beneficio ricorrente, l’altra un incentivo iniziale.
Carta cashback: risposta in breve
Se spendi regolarmente con carta e vuoi un beneficio che possa continuare nel tempo, devi guardare soprattutto cashback ordinario, canone dal secondo anno e spese realmente ammesse.
Se invece valuti una promozione di ingresso, devi separare il vantaggio del primo mese da ciò che succede dopo. Un 20% per un mese può produrre più euro subito di un 1% annuale, ma non diventa automaticamente il rendimento futuro della carta.
| Carta | Cashback | Durata | Massimo documentato | Canone da considerare |
|---|---|---|---|---|
| Blu American Express | 1% sugli acquisti ammessi | ordinario, con riaccredito ogni 12 mesi | dipende dalle spese ammesse e dalle condizioni del programma | 0 € il primo anno; 35 €/anno dal secondo nella pagina corrente |
| Carta di Credito BBVA | 20% | solo primo mese dal primo acquisto | 100 € sui primi 500 € | 0 € il primo anno; 36 €/anno dal secondo, riducibile o azzerabile secondo uso |
La tabella serve per capire la meccanica. Le schede prodotto sopra mostrano anche rimborso, credito, prelievi, valuta, plafond e limite decisivo.
Come calcolare il cashback netto
La formula OAC è:
cashback effettivamente maturato - costi che avresti realmente sostenuto = beneficio netto
Tra i costi considera solo quelli pertinenti al tuo utilizzo:
- quota annuale della carta;
- eventuale conto necessario;
- bollo quando applicabile;
- commissioni che prevedi di pagare davvero;
- interessi e altri costi del credito se non rimborsi a saldo.
Esempio: Blu American Express con 6.000 € di spesa ammessa
Con un cashback ordinario dell’1%, 6.000 € di acquisti ammessi producono matematicamente 60 € di riaccredito lordo.
Nel primo anno la pagina prodotto corrente indica quota gratuita. Dal secondo anno indica 35 €: ignorando per semplicità altri costi, 60 € - 35 € = 25 € di beneficio residuo.
Questo non è un rendimento garantito: alcune operazioni possono essere escluse, il cashback viene accreditato secondo il regolamento e interessi o commissioni possono cambiare completamente il risultato.
Esempio: promo BBVA
La promozione Carta di Credito BBVA riconosce il 20% sui primi 500 € di acquisti del primo mese. Se effettui 500 € di pagamenti ammessi, il bonus massimo è 100 €.
Il punto decisivo è temporale: quei 100 € sono un beneficio promozionale del primo mese, non 100 € ogni mese e non un 20% permanente.
Cashback ordinario e promo: la differenza che cambia il confronto
Cashback ordinario
È una caratteristica del programma della carta che può ripetersi finché restano valide le condizioni contrattuali.
Per Blu American Express la pagina ufficiale indica l’1% sugli acquisti e un riaccredito ogni 12 mesi dalla data di emissione, a condizione che la carta sia valida e il titolare sia in regola con i pagamenti.
Il vantaggio va quindi valutato su un intero anno di spesa reale, non sul mese migliore.
Cashback promozionale
Ha una finestra di accesso, una durata e un massimale.
Per la Carta di Credito BBVA, i termini correnti indicano:
- 20% sui pagamenti ammessi;
- primi 500 € di acquisti;
- massimo 100 €;
- un mese dal primo pagamento;
- richiesta della carta entro il 30 settembre 2026.
Scaduta la promozione, il confronto deve tornare su canone, modalità di rimborso, costi e caratteristiche ordinarie della carta.
Quale delle due produce più cashback?
Dipende dal periodo che stai misurando.
Nel primo mese, BBVA può arrivare a 100 € di bonus con 500 € di acquisti ammessi. All’1%, la stessa spesa su Blu Amex corrisponderebbe matematicamente a 5 €.
Su un orizzonte ricorrente, però, quel 20% BBVA non continua: il vantaggio promozionale termina. Il cashback dell’1% di Blu, invece, è il parametro ordinario pubblicizzato e va valutato insieme al canone dal secondo anno.
Per questo non pubblichiamo un vincitore unico.
Il punto di pareggio della quota annuale
Un calcolo utile è capire quanta spesa ammessa serve per recuperare il solo canone.
Con cashback dell’1% e quota di 35 €:
35 € / 1% = 3.500 €
Quindi, in un anno in cui paghi 35 € di quota, servono matematicamente 3.500 € di acquisti ammessi per generare 35 € di cashback lordo.
Questo è solo il break-even della quota: bollo, commissioni o interessi spostano la soglia più in alto.
Il cashback non rende conveniente il revolving
Questo è il rischio principale delle carte con rimborso in denaro.
Blu American Express permette pagamento a saldo oppure a rate con interessi. BBVA permette saldo mensile e rateizzazione delle operazioni ammesse.
Se porti avanti un debito, il confronto corretto diventa:
cashback ricevuto vs interessi e costo totale del credito.
Un cashback dell’1% può essere annullato rapidamente da interessi a doppia cifra. Anche un bonus iniziale di 100 € non rende automaticamente conveniente rateizzare una spesa che avresti potuto sostenere diversamente.
Se prevedi di usare spesso il credito rateale, confronta prima TAN e TAEG e poi il cashback.
Le 6 voci da confrontare prima di scegliere
1. Percentuale effettiva
Non fermarti al numero più alto: verifica se è ordinario, promozionale o valido solo su alcune categorie.
2. Massimale
Un 20% con tetto di 100 € vale al massimo 100 €. La percentuale da sola non descrive il beneficio economico.
3. Durata
Un mese, sei mesi e un programma annuale sono tre prodotti economici diversi.
4. Spese ammesse
Prelievi, interessi, commissioni, rimborsi, storni e operazioni assimilate al contante possono non generare cashback. Usa solo acquisti che il regolamento considera validi.
5. Canone dopo la promo
Il primo anno gratuito non dice quanto spenderai dal secondo. Per un confronto pluriennale devi includere la quota futura e le condizioni di riduzione.
6. Modalità di rimborso
Se paghi a saldo, il cashback può essere valutato come beneficio sulle spese. Se rateizzi, il costo del credito viene prima del premio.
Cashback, punti e sconto non sono equivalenti
Il cashback restituisce denaro o un accredito sul conto carta secondo regole definite. I punti richiedono invece una conversione e possono avere valore diverso in base al premio scelto.
Se stai confrontando cashback contro loyalty, usa il confronto Blu American Express vs PAYBACK: non trasformiamo arbitrariamente i punti in una percentuale se il valore non è documentato nello stesso scenario.
Uno sconto, infine, riduce il prezzo al momento dell’acquisto. Anche questo è diverso da un accredito successivo.
Quando una carta cashback può avere senso
È più coerente per chi:
- fa già una quota significativa di spese con carta;
- non aumenta gli acquisti per inseguire il premio;
- riesce a pagare prevalentemente a saldo;
- usa esercenti che accettano il circuito scelto;
- verifica il costo dal secondo anno, non solo l’offerta di ingresso.
È meno interessante se devi cambiare comportamento per raggiungere soglie, usi molto contante, rateizzi spesso o scegli la carta soltanto per il bonus iniziale.
Cosa sceglierei in base al profilo
Vuoi massimizzare un vantaggio iniziale e sei già interessato al rapporto BBVA? La promo 20% può avere un valore immediato rilevante, ma va trattata come una tantum e va verificata prima della scadenza.
Vuoi un meccanismo di cashback semplice da misurare nel tempo? Blu American Express ha una logica più lineare: 1% sugli acquisti ammessi, con accredito annuale. Devi però verificare se le tue spese effettive compensano quota, eventuale bollo e accettazione del circuito.
Prevedi di rateizzare spesso? Non sceglierei sulla base del cashback. Prima confronterei il costo del credito e la sostenibilità del rimborso.
Limiti del confronto
Questa non è una classifica completa di tutte le carte italiane che abbiano mai offerto cashback.
Includiamo prodotti per cui, alla data di verifica, esiste una condizione cashback documentabile e pertinente a una vera carta di credito. Non inseriamo carte di debito solo perché hanno una promozione cashback, né programmi a punti presentandoli come se fossero denaro.
La pagina verrà ricontrollata alla scadenza della promo BBVA: un’offerta terminata non deve restare visualizzata come se fosse ancora richiedibile.
Domande frequenti
Qual è la carta di credito con più cashback?
Non esiste una risposta corretta basata solo sulla percentuale. Devi confrontare durata, massimale, spese ammesse e costi. Una promo del 20% per un mese e un cashback ordinario dell’1% rispondono a esigenze diverse.
Il cashback è denaro gratis?
No. È un beneficio legato a spese effettuate e alle condizioni del programma. Se spendi più del necessario per ottenere il premio, il saldo economico può peggiorare.
Una carta cashback conviene se pago a rate?
Non necessariamente. Gli interessi possono superare rapidamente il cashback. Il beneficio e il costo del credito devono essere calcolati separatamente.
BBVA dà il 20% per sempre?
No. La promozione verificata riconosce il 20% nel primo mese sui primi 500 € di acquisti, fino a 100 €, per carte richieste entro la scadenza indicata nei termini correnti.
Blu American Express dà l’1% ogni mese?
Il programma pubblicizzato riconosce l’1% sugli acquisti ammessi con riaccredito ogni 12 mesi dalla data di emissione, non un versamento mensile dell’1%.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- American ExpressOperatore / fonte ufficialeBlu American Express Verificata il 09/09/2026
- American ExpressOperatore / fonte ufficialeVantaggi Blu American Express Verificata il 09/09/2026
- BBVAOperatore / fonte ufficialeCarta di Credito BBVA Verificata il 09/09/2026
- BBVAOperatore / fonte ufficialeTermini Cashback 20% Carta di Credito BBVA Verificata il 09/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Blu American Express: recensione, cashback, interessi e rimborso
Blu American Express: cashback 1%, quota, TAN, TAEG, prelievi e cambio. Cosa valutare prima di scegliere il rimborso a saldo o a rate.
Carta di Credito BBVA: recensione, canone, cashback e rateizzazione
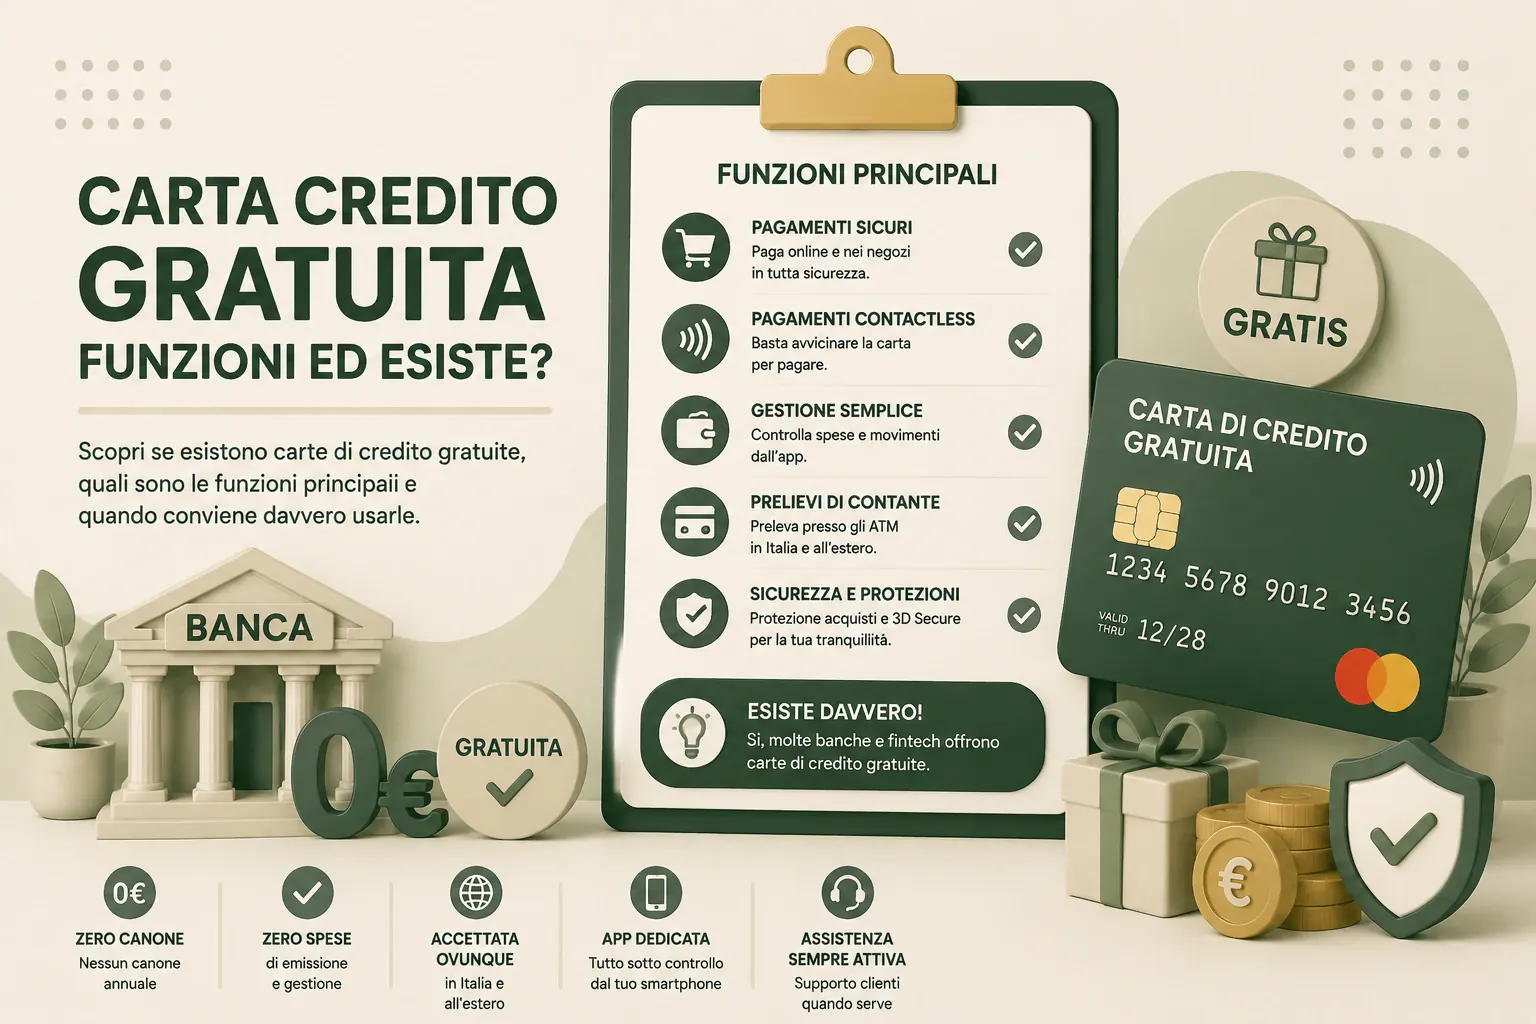
Carta di Credito BBVA: canone, cashback, rimborso a saldo o rate, prelievi e costi del credito verificati nel 2026.
Carte di credito a canone zero 2026: quali costi restano?
Canone zero non significa sempre costo zero. Confronta condizioni, conto collegato, interessi e altre voci da controllare prima di scegliere una carta gratuita.
Amex Blu vs PAYBACK: cashback o punti, quale conviene davvero?
Amex Blu o PAYBACK: confronto 2026 tra cashback, punti, quota, TAN/TAEG, plafond e rimborso. Quale ha più senso in base all'uso reale.