 Occhio al Conto
Puoi chiedere un aumento del plafond, ma la richiesta non garantisce un nuovo limite. Il plafond è il credito massimo che l’emittente mette a disposizione e il canale per modificarlo dipende dalla carta.
La Banca d’Italia ricorda che il massimale è stabilito dal contratto. Il limite visibile nell’app non è una somma da spendere senza conseguenze: dovrà essere rimborsata secondo la modalità della carta.
Prima: verifica se ti serve un aumento o solo disponibilità
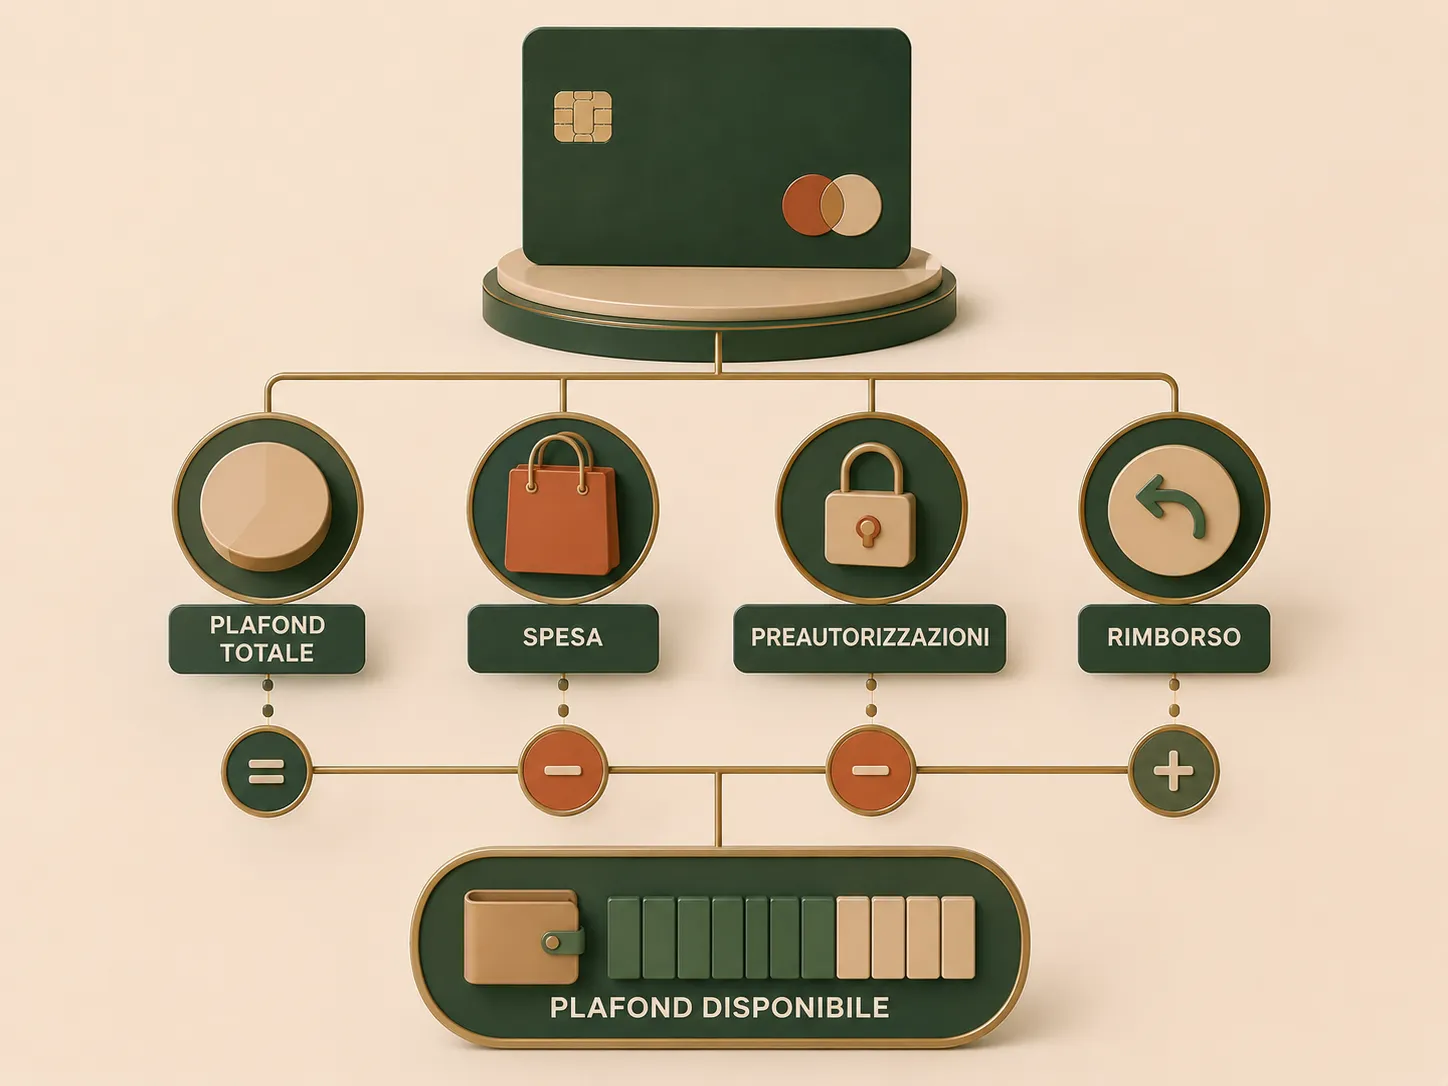
Il plafond può risultare ridotto anche per acquisti già effettuati, operazioni in attesa o preautorizzazioni. Guarda estratto conto, movimenti e data di addebito prima di chiedere un aumento permanente.
| Situazione | Primo controllo |
|---|---|
| Limite ridotto dopo un acquisto | Movimento contabilizzato o in attesa |
| Hotel/noleggio | Preautorizzazione e importo impegnato |
| Carta a saldo | Data di rimborso e addebito |
| Carta rateale | Disponibilità residua e piano di rimborso |
Come presentare la richiesta
L’emittente può prevedere app, area clienti, assistenza o filiale. Alcune banche descrivono la richiesta nell’area digitale, ma non esiste una procedura identica per tutti.
Prima di inviarla, controlla il contratto, i recapiti ufficiali e la documentazione richiesta. Non inviare documenti o dati della carta a contatti ricevuti tramite messaggi non verificati.
Cosa non promettere a te stesso
Non esiste un reddito minimo universale, un numero di mesi “sicuro” o un aumento automatico dopo un uso regolare. L’emittente valuta la richiesta secondo le proprie politiche e può approvarla, proporre un limite diverso o respingerla.
Un plafond più alto può essere utile per una cauzione o una spesa pianificata, ma aumenta anche il credito potenzialmente utilizzabile. Se la carta consente il rimborso rateale, verifica prima TAN, TAEG e durata: non sostituire un problema di liquidità con credito più costoso.
Checklist
- Controlla plafond totale e disponibilità residua.
- Cerca preautorizzazioni e movimenti non ancora chiusi.
- Leggi il contratto della tua carta.
- Usa solo il canale ufficiale dell’emittente.
- Valuta se l’importo da chiedere è sostenibile al rimborso.
Per leggere correttamente le operazioni che incidono sul limite, consulta anche l’estratto conto della carta di credito.
Come leggere la disponibilità prima della richiesta
Il plafond totale e il plafond disponibile non coincidono sempre. Se la carta ha un limite complessivo di 2.000 euro e una parte è già usata, autorizzata o bloccata da una preautorizzazione, la disponibilità può essere inferiore anche prima dell’addebito in conto.
Un pagamento appena fatto può risultare autorizzato ma non ancora contabilizzato. Un rimborso al negoziante può richiedere tempi tecnici prima di restituire disponibilità. Per questa ragione, una richiesta di aumento non è sempre il primo rimedio corretto: prima identifica che cosa sta occupando il limite.
Aumento temporaneo o permanente
Alcuni emittenti possono distinguere tra una modifica stabile e una richiesta legata a un’esigenza specifica. Non dare per scontato che entrambe esistano per la tua carta o che abbiano gli stessi requisiti.
Quando contatti l’emittente, descrivi soltanto l’esigenza reale e chiedi quale procedura è prevista. Evita di presentare informazioni inesatte su reddito, spese o destinazione d’uso: oltre a non aiutare la valutazione, può creare problemi contrattuali.
Documenti e informazioni da preparare
Il canale ufficiale può indicarti quali documenti servono. In base al prodotto e alla situazione, l’emittente può chiedere aggiornamenti su reddito, lavoro, conto di addebito o altri elementi della richiesta. Non esiste un elenco universale da inviare in anticipo.
Conserva invece le informazioni che ti servono per capire la risposta: limite attuale, disponibilità, data di addebito, eventuali preautorizzazioni e comunicazioni ricevute. Così puoi distinguere un limite insufficiente da un problema di autorizzazione di un singolo pagamento.
Alternative da valutare con cautela
Una seconda carta o una linea revolving non sono una risposta automatica a un plafond insufficiente. Aggiungono condizioni, possibili canoni e, nel caso di rimborso rateale, costo del credito.
Se l’esigenza è un deposito cauzionale, chiedi al fornitore se esistono alternative ammesse. Se l’esigenza è una spesa programmata, valuta il budget e la disponibilità sul conto prima di aumentare il credito utilizzabile. Il limite più alto non riduce l’importo che dovrai rimborsare.
Dopo la risposta dell’emittente
Se l’aumento è approvato, controlla nell’app o nei documenti il nuovo limite effettivo e le eventuali condizioni. Se viene rifiutato o concesso in misura diversa, non ripetere subito richieste identiche: chiedi soltanto chiarimenti sul canale appropriato e rivaluta l’operazione che intendevi fare.
Un rifiuto non dimostra da solo che la carta sia bloccata o che esista un errore in una banca dati. Mantieni distinti stato della carta, saldo dovuto, disponibilità residua e valutazione di una nuova richiesta.
Domande frequenti
Dopo l’addebito il plafond torna disponibile?
In una carta a saldo, la disponibilità viene normalmente ricostituita quando il rimborso è registrato secondo le condizioni della carta. Date e modalità cambiano tra emittenti: controlla contratto ed estratto conto.
Posso aumentare il plafond dall’app?
Alcuni emittenti possono offrire questa funzione, altri richiedono assistenza o filiale. Usa solo l’app e i contatti ufficiali della tua carta.
Un aumento del plafond aumenta automaticamente il debito?
No, aumenta eventualmente il limite utilizzabile. Il debito dipende da quanto spendi e da come rimborsi le operazioni.
Una preautorizzazione riduce il plafond?
Può impegnare temporaneamente una parte della disponibilità. Verifica condizioni dell’esercente e informazioni della carta prima di concludere che serva un aumento permanente.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàCarta di credito Verificata il 27/08/2026
- INGOperatore / fonte ufficialePlafond carta di credito Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Carta revolving: perché una rata piccola può costare molto
La rata bassa può allungare il rimborso e far crescere gli interessi. Capisci TAEG, durata e costo totale prima di valutare una carta revolving.