 Occhio al Conto
Chi cerca un ETF a leva su materie prime incontra spesso un ETP, ETC o ETN che cerca di moltiplicare la variazione giornaliera di un benchmark su oro, argento, gas, petrolio o altri sottostanti. Non promette di moltiplicare nello stesso modo il rendimento di settimane, mesi o anni.
In breve: il reset giornaliero fa sì che ogni seduta riparta da una nuova base. Su più giorni contano ordine dei rendimenti, volatilità, costi e struttura dei futures. Anche se la materia prima torna al punto di partenza, l’ETP può chiudere in perdita.
Ultimo controllo editoriale: 23 agosto 2026. Questi sono strumenti complessi e ad alto rischio; la pagina non fornisce indicazioni di trading.
ETF a leva, ETP, ETC ed ETN: perché i nomi contano
ETP è un termine ombrello per prodotti negoziati in Borsa. Comprende ETF, ETC ed ETN, ma le strutture giuridiche e i rischi possono essere differenti.
Per una singola materia prima, in Europa si incontrano spesso ETC o ETN a leva, non fondi ETF UCITS tradizionali. Borsa Italiana descrive gli ETC come strumenti emessi a fronte di investimenti in materie prime fisiche o derivati.
La ricerca “ETF gas leva 3” può quindi condurre a un ETC con un indice giornaliero su futures. Prima di leggere il moltiplicatore, identifica tipo di titolo, emittente, benchmark, valuta e garanzia.
| Termine | Significato pratico | Controllo essenziale |
|---|---|---|
| ETP | Categoria generale di prodotto quotato | Quale struttura specifica contiene? |
| ETF a leva | Fondo con obiettivo moltiplicato, spesso giornaliero | Frequenza di reset e derivati usati |
| ETC a leva | Titolo collegato a commodity o indice commodity | Emittente, garanzia, futures e reset |
| ETN a leva | Titolo di debito legato a un benchmark | Solvibilità dell’emittente e formula di rimborso |
Come funziona il reset giornaliero
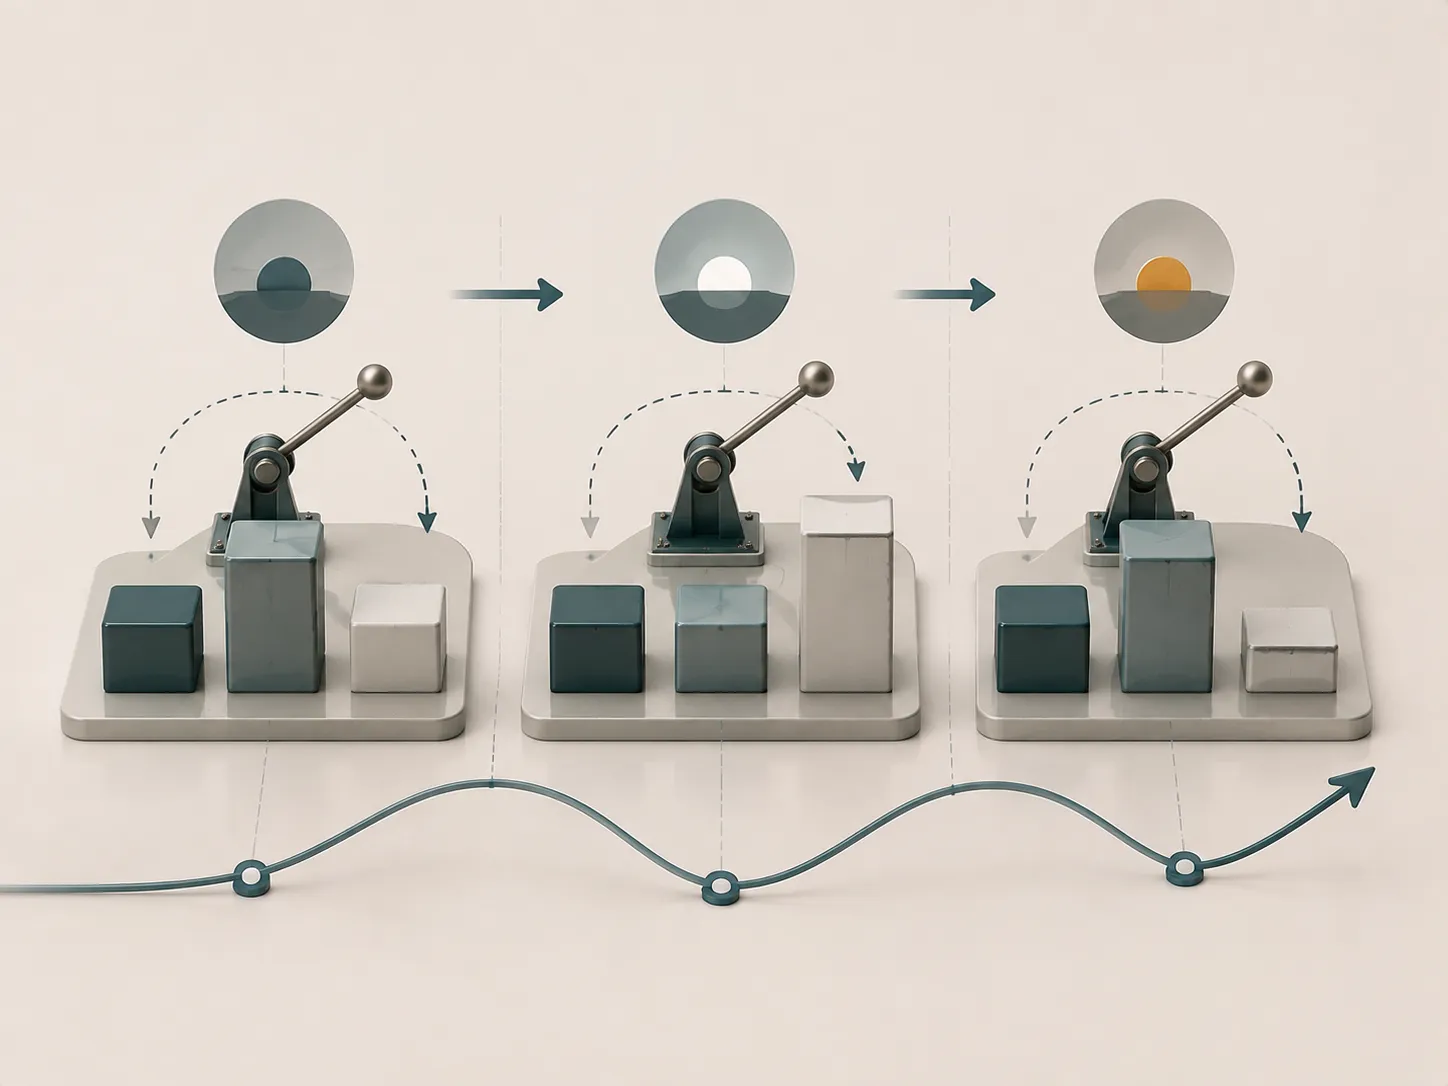 Ogni giornata applica la leva al valore raggiunto alla chiusura precedente.
Un prodotto con obiettivo giornaliero 2x cerca, prima di costi e scostamenti, di ottenere il doppio della variazione del benchmark in quella giornata. Se il benchmark sale dell’1%, l’obiettivo è circa +2%; se scende dell’1%, è circa -2%.
Il giorno successivo la percentuale si applica a una base diversa. È questo compounding a rendere il risultato di più giorni differente dal multiplo della variazione complessiva.
L’Investor Bulletin della SEC sottolinea che i prodotti a leva e inversi con reset giornaliero possono discostarsi significativamente dal multiplo dichiarato quando vengono detenuti per periodi più lunghi, soprattutto in mercati volatili.
Esempio: il sottostante torna al punto di partenza
Supponiamo un benchmark iniziale pari a 100 e un ETP 2x iniziale pari a 100. Ignoriamo costi e tracking per isolare il meccanismo.
Giorno 1: il benchmark sale del 10%.
- Benchmark: 100 × 1,10 = 110.
- ETP 2x: 100 × 1,20 = 120.
Giorno 2: il benchmark scende del 9,09%, tornando circa a 100.
- Benchmark: 110 × 0,9091 ≈ 100.
- ETP 2x: 120 × (1 − 0,1818) ≈ 98,18.
Il benchmark è tornato al livello iniziale, mentre l’ETP perde circa l’1,82%. Non è un errore di calcolo: il secondo movimento percentuale è applicato a una base diversa e viene moltiplicato giornalmente.
Il percorso può aiutare o penalizzare
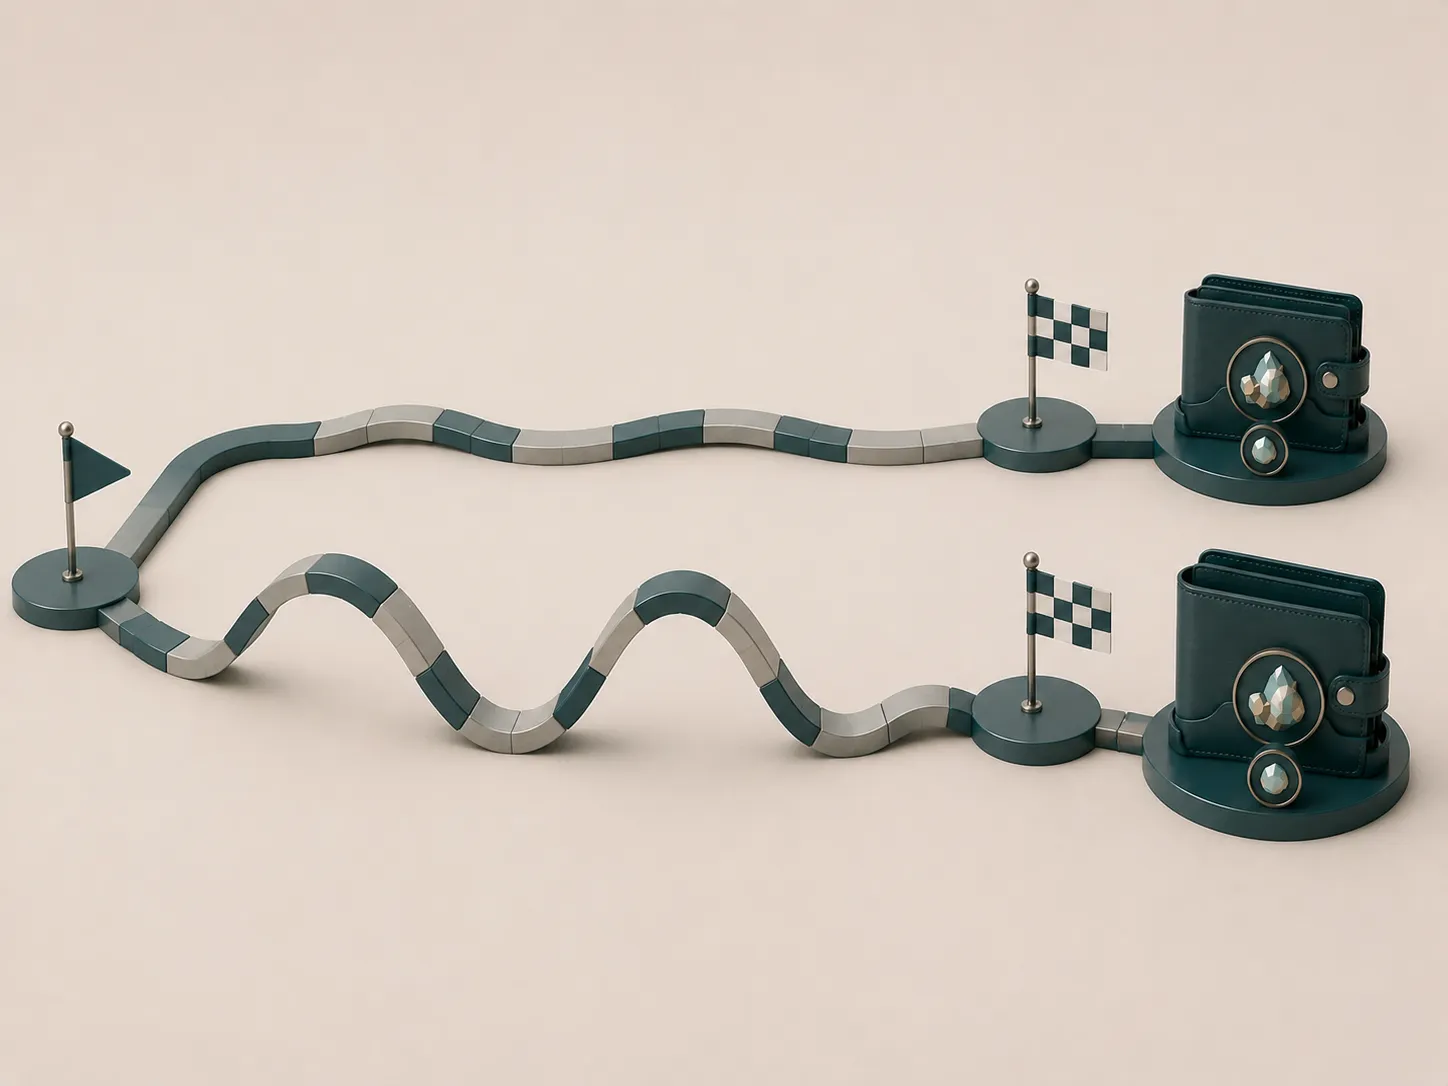 Conta la sequenza dei rendimenti, non soltanto il punto finale del sottostante.
In un trend regolare, il compounding può anche produrre un risultato superiore al semplice multiplo cumulato. In una sequenza molto volatile e alternata, tende invece a erodere il valore. Non è corretto presentare l’effetto come una perdita automatica in ogni scenario.
La conclusione pratica è diversa: il rendimento oltre una giornata non è prevedibile usando soltanto “leva × variazione totale”. Serve considerare l’intero percorso.
Perché sulle materie prime si aggiunge il rischio futures
Molti benchmark su gas, petrolio, metalli o prodotti agricoli usano contratti futures. Un contratto in scadenza viene sostituito con uno successivo secondo regole prestabilite.
Se il contratto nuovo costa più di quello venduto, il rinnovo può penalizzare l’indice; se costa meno, può favorirlo. Questi effetti, spesso associati ai termini contango e backwardation, si sommano a leva, reset e costi.
Un ETP a leva sul gas non è quindi semplicemente “il prezzo del gas moltiplicato”. Occorre leggere quale contratto o indice segue, quando effettua il roll e come calcola il rendimento giornaliero.
Quali rischi hanno gli ETP a leva?
- Perdita amplificata: una variazione sfavorevole produce un effetto moltiplicato.
- Dipendenza dal percorso: il risultato di più giorni cambia con ordine e ampiezza dei movimenti.
- Volatility drag: oscillazioni alternate possono erodere il valore.
- Rischio di futures: rinnovo e struttura della curva influenzano le commodity.
- Rischio emittente: ETC ed ETN sono titoli con caratteristiche specifiche.
- Rischio di liquidità: spread e condizioni di mercato possono peggiorare l’esecuzione.
- Rischio di cambio: benchmark e garanzie possono essere espressi in valute diverse dall’euro.
- Rischio di eventi straordinari: prospetto e metodologia possono prevedere sospensioni, ricalcoli, restrike o chiusura anticipata.
- Costi di finanziamento e replica: la leva non è gratuita e può generare scostamenti.
Una perdita giornaliera sufficientemente ampia del benchmark può compromettere gran parte o tutto il capitale del prodotto. Le soglie e i meccanismi precisi dipendono dal KID e dal prospetto: non vanno dedotti solo dal moltiplicatore.
ETP short e leva inversa
Un ETP short cerca di ottenere l’inverso della variazione giornaliera; una versione -2x o -3x applica anche la leva. Il reset giornaliero e la dipendenza dal percorso restano presenti.
Non è quindi una copertura perfetta da mantenere senza controllo. Sottostante, dimensione della posizione, frequenza di ribilanciamento e costi possono far divergere la protezione dal rischio che si voleva coprire.
Quanto costa un ETP a leva?
Il costo non coincide con una sola percentuale annuale. Considera:
| Voce | Effetto | Dove controllare |
|---|---|---|
| Commissione del prodotto | Riduce il valore nel tempo | KID e prospetto |
| Costo di finanziamento | Deriva dalla leva | Metodologia e documenti dell’emittente |
| Spread | Costo implicito di entrata/uscita | Quotazioni e liquidità |
| Commissioni broker | Costo per ordine | Tariffario personale |
| Roll dei futures | Influenza l’indice commodity | Regole del benchmark |
| Differenza di replica | Scarto dall’obiettivo | Dati storici e report |
| Cambio | Effetto delle valute | KID e sottostante |
Più aumenta la frequenza degli ordini, più commissioni e spread possono pesare. Un prodotto usato per poco tempo non è per questo automaticamente economico.
Come leggere il KID di un prodotto a leva
Il KID è il punto di partenza, non l’unico documento. Cerca esplicitamente:
- obiettivo giornaliero e fattore di leva;
- benchmark e tipo di sottostante;
- frequenza e orario del reset;
- scenari di performance e indicatore di rischio;
- periodo di detenzione raccomandato dal documento;
- costi, finanziamento e formula dell’indice;
- rischio di credito, garanzia e controparte;
- eventi di aggiustamento, sospensione o rimborso anticipato;
- condizioni di mercato e sede di negoziazione.
Se un passaggio non è comprensibile, il problema non si risolve guardando il grafico storico. Lo strumento non dovrebbe essere trattato come un ETF tradizionale.
ETF oro, argento, gas o petrolio a leva: cambia qualcosa?
Il reset giornaliero segue lo stesso principio, ma cambia il benchmark. Oro e argento possono essere rappresentati da indici diversi; gas e petrolio dipendono spesso da specifiche scadenze futures; le commodity agricole hanno stagionalità e mercati propri.
Per questo non si può trasferire l’esperienza su un sottostante a un altro. Va verificato ogni indice, compresi orari di calcolo, contratto seguito e regole di roll.
Quando un ETP a leva non è equivalente a un investimento di lungo periodo
Un prodotto a leva giornaliera richiede comprensione e monitoraggio attivo. Non è il sostituto automatico di un’esposizione senza leva mantenuta per anni e non consente di dedurre il risultato futuro moltiplicando una previsione sul sottostante.
Questo non significa che debba essere descritto con formule assolute. Significa che l’orizzonte, l’obiettivo giornaliero e la tolleranza a una perdita rapida devono essere coerenti con il meccanismo indicato nei documenti.
Errori frequenti
- Moltiplicare il rendimento mensile del sottostante per il fattore di leva.
- Ignorare reset e volatilità.
- Confondere prezzo spot e indice futures.
- Tenere una posizione short come copertura statica senza ribilanciarla.
- Guardare solo il moltiplicatore e non la struttura ETP, ETC o ETN.
- Sottovalutare spread, finanziamento ed eventi straordinari.
Domande frequenti
Un ETF leva 3 fa sempre tre volte il rendimento?
No. L’obiettivo è normalmente tre volte la variazione giornaliera, prima di costi e scostamenti. Su più giorni il risultato dipende dal percorso.
Posso perdere tutto con un ETP a leva?
Sì, la perdita totale o quasi totale è possibile. Meccanismi e soglie dipendono dalla documentazione del prodotto.
Che cosa significa reset giornaliero?
Significa che l’esposizione viene riallineata ogni giorno al fattore di leva previsto, usando come nuova base il valore raggiunto.
Contango e backwardation dipendono dalla leva?
No. Derivano dalla struttura dei prezzi futures, ma i loro effetti possono sommarsi alla leva giornaliera.
Un ETP short protegge sempre un portafoglio?
No. La copertura può divergere per reset, dimensionamento, benchmark, costi e variazioni del portafoglio da proteggere.
Fonti e metodologia
Guida verificata il 23 agosto 2026 sull’Investor Bulletin della SEC, sulla definizione di ETC di Borsa Italiana e sul glossario CONSOB relativo al KID.
L’esempio matematico isola il reset e non include costi o tracking. Prima di operare controlla KID e prospetto aggiornati e considera assistenza professionale se non comprendi integralmente il prodotto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Investor.gov - SECFonte istituzionaleUpdated Investor Bulletin: Leveraged and Inverse ETFs Verificata il 23/08/2026
- Borsa ItalianaFonte istituzionaleCos'è un ETC? Verificata il 23/08/2026
- CONSOBFonte istituzionaleGlossario - KID Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
TER ETF: il costo che tutti guardano (ma che non racconta tutto)
Cos’è il TER di un ETF, cosa comprende e quali costi restano fuori. Con esempi su spread, broker, tracking difference e un mini-calcolatore.
NAV ETF: cos’è e perché il prezzo può essere diverso
Cos’è il NAV di un ETF, cosa cambia rispetto al prezzo di Borsa e perché possono comparire premium, discount e differenze intraday.