 Occhio al Conto
Sì, una carta prepagata può essere richiesta senza aprire un conto corrente, ma non tutte le carte aziendali funzionano così. Banca d’Italia chiarisce che, in generale, non occorre un conto corrente per avere una prepagata. Nel business, però, alcuni prodotti richiedono un conto aziendale presso l’emittente per ricaricare la carta e addebitare i costi.
La domanda decisiva non è soltanto «la carta ha un IBAN?», ma «per richiederla e ricaricarla devo già avere un conto presso quella banca?». I due aspetti sono diversi.
Condizioni verificate il 28 settembre 2026. Prima della richiesta consulta sempre il contratto e il foglio informativo attuale del prodotto.
Carta prepagata aziendale senza conto corrente: risposta in breve
| Domanda | Risposta pratica |
|---|---|
| Una prepagata richiede sempre un conto corrente? | No, secondo la spiegazione generale di Banca d’Italia |
| Una prepagata business può richiederlo? | Sì: il requisito dipende dal prodotto |
| Se ha IBAN serve per forza un conto bancario separato? | No: l’IBAN può essere associato alla carta o al relativo rapporto di pagamento |
| Una carta per dipendenti è indipendente dal conto dell’impresa? | Non necessariamente: può essere alimentata soltanto dal conto aziendale previsto dal contratto |
| Posso usare qualunque prepagata personale per l’attività? | Non darlo per scontato: controlla destinatari, intestazione e condizioni contrattuali |
Per le differenze generali tra carta-conto e carta destinata ai collaboratori trovi la guida OAC sulla carta prepagata aziendale.
Senza conto corrente: tre situazioni diverse
L’espressione «senza conto» viene usata per esigenze differenti.
Senza conto bancario tradizionale aggiuntivo. Un professionista cerca una carta con IBAN per incassare bonifici e sostenere spese, senza aprire un altro conto corrente.
Senza conto presso lo stesso emittente. L’impresa possiede già un conto altrove e vuole sapere se può richiedere e alimentare la carta senza spostarlo.
Senza conto aziendale di appoggio. Si desidera assegnare una prepagata a un dipendente senza collegarla a un rapporto bancario dell’impresa. Questo requisito è particolarmente importante perché molte carte per collaboratori sono progettate per essere finanziate da un conto business.
Un prodotto può soddisfare la prima esigenza ma non la seconda o la terza. È quindi utile verificare separatamente apertura, ricarica e rimborso del saldo residuo.
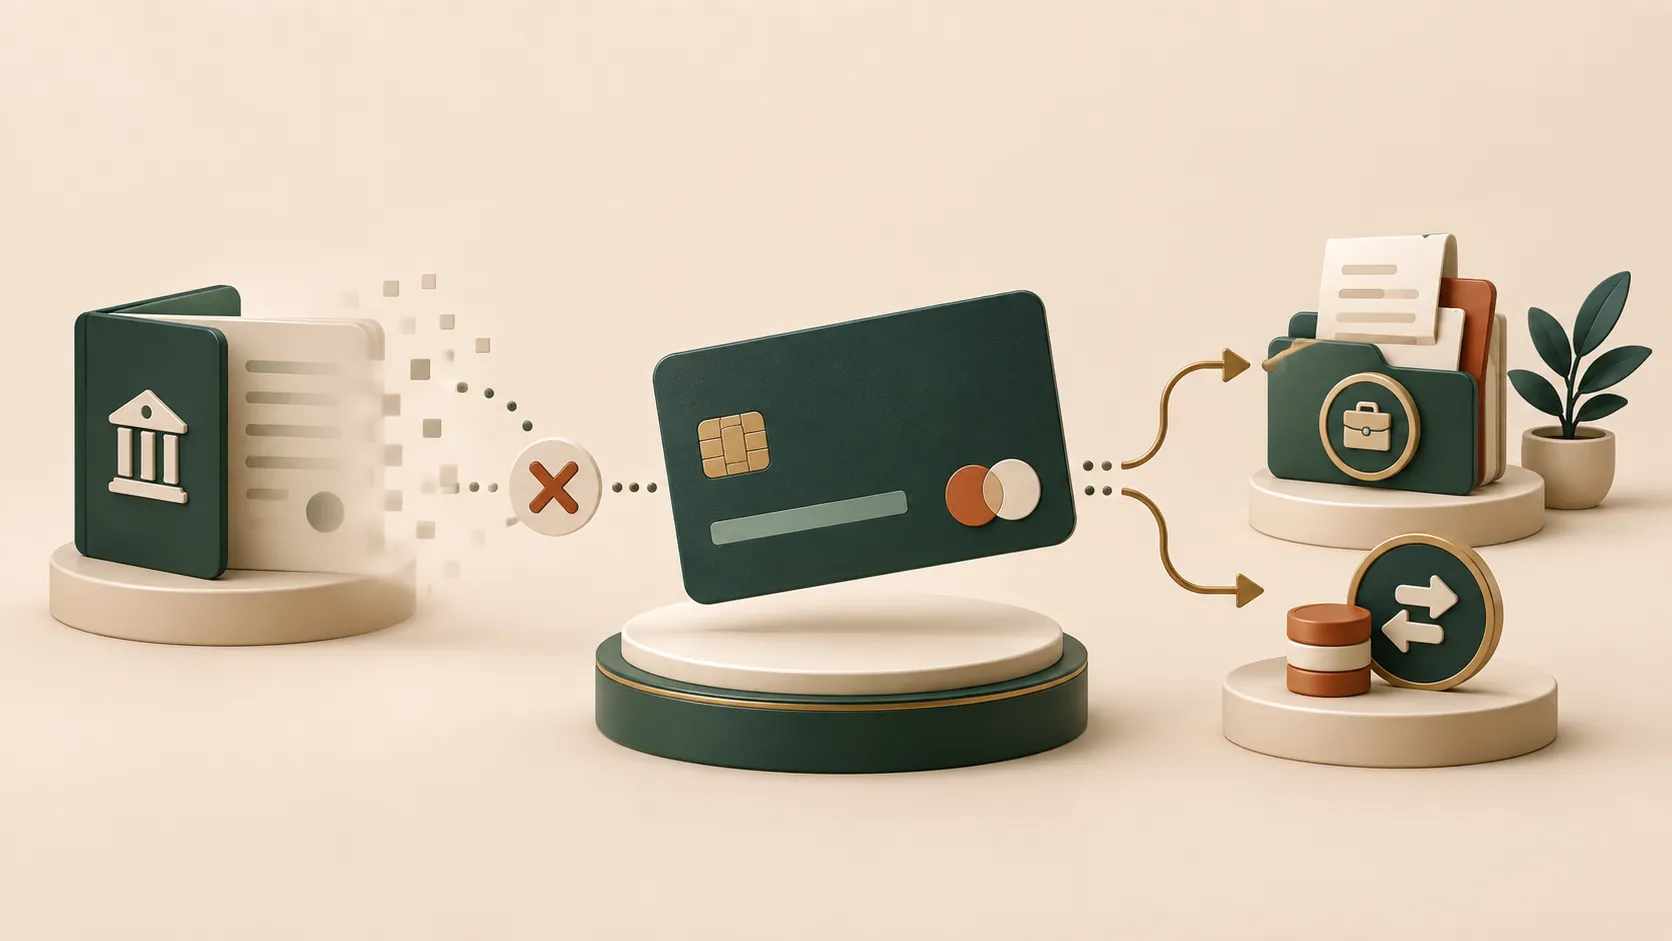
Le tre situazioni vanno verificate nel contratto: il disegno non rappresenta caratteristiche garantite di un singolo prodotto.
Avere un IBAN non significa avere un conto corrente tradizionale
La carta con IBAN, chiamata anche carta-conto, può permettere di inviare e ricevere bonifici e svolgere alcune operazioni di pagamento. Non coincide necessariamente con un conto corrente bancario completo.
L’IBAN identifica il rapporto sul quale arrivano i trasferimenti. Non garantisce, da solo, che siano disponibili tutti i servizi di un conto business: fido, assegni, operazioni estere o strumenti per più utenti dipendono dal contratto.
Se l’obiettivo è incassare fatture o pagare fornitori, controlla che il prodotto sia destinato alla tua tipologia di attività e che supporti le operazioni effettivamente necessarie.
Postepay Evolution Business: un caso di carta-conto per Partita IVA
PostePay presenta Postepay Evolution Business come prepagata con IBAN dedicata a lavoratori con Partita IVA e ditte individuali. La FAQ ufficiale descrive la richiesta in ufficio postale e i documenti richiesti, senza indicare tra questi l’apertura preliminare di un conto BancoPosta.
La carta può ricevere ed effettuare bonifici e prevede diversi canali di ricarica. Questo non significa che tutte le funzioni di un conto corrente siano comprese: i servizi utilizzabili e le relative commissioni restano quelli del contratto.
La pagina ufficiale, verificata il 28 settembre 2026, pubblica 10 € di emissione, 12 € di canone per il primo anno e 36 € di canone annuo ordinario. Il costo fisso iniziale dell’esempio è quindi 22 €, esclusi fondi caricati, operazioni e altre spese. Eventuali promozioni sono soggette a requisiti e scadenze: non le includiamo nel costo ordinario.
Prima di richiederla, verifica sul documento in vigore per il tuo canale di sottoscrizione se esistono vincoli ulteriori, in particolare per i servizi di incasso e per l’eventuale collegamento a un POS.
UniCreditCard Business Easy: un esempio in cui il conto serve
UniCreditCard Business Easy risponde a un’esigenza diversa: assegnare una carta prepagata a dipendenti e collaboratori per le spese aziendali.
Il foglio informativo UniCredit consultato il 28 settembre 2026 indica espressamente che l’azienda deve essere titolare di un conto corrente UniCredit. La ricarica avviene movimentando un conto predefinito presso la banca e su quello vengono addebitati determinati costi.
La pagina prodotto pubblica 5 € di emissione e 5 € di gestione annuale. Sono costi della carta, non il costo complessivo di utilizzo: il conto richiesto e le ricariche vanno valutati separatamente.
È l’esempio concreto del motivo per cui una carta chiamata «prepagata» non è automaticamente una soluzione senza conto d’appoggio.
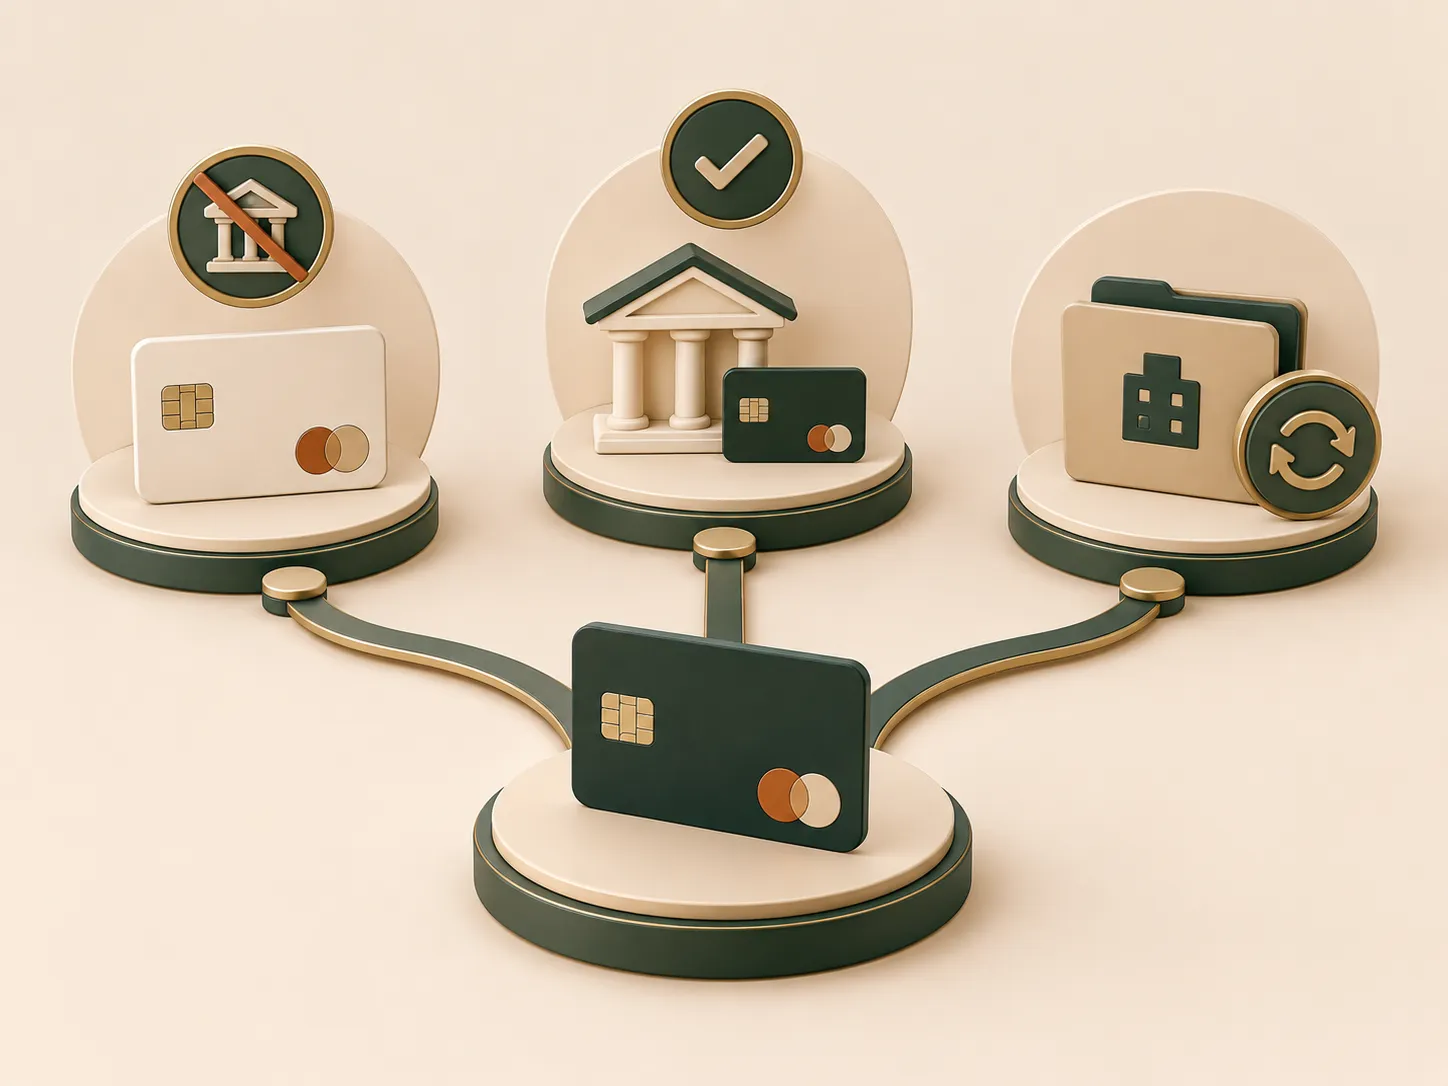
La carta per il professionista e quella assegnata a un collaboratore rispondono a esigenze differenti, anche quando entrambe sono prepagate.
Quali condizioni confrontare prima di scegliere
| Controllo | Perché è importante |
|---|---|
| Conto obbligatorio | Può essere necessario un conto presso l’emittente, anche se ne possiedi già uno altrove |
| Intestazione | Il prodotto potrebbe essere riservato al professionista, alla ditta individuale o all’impresa |
| IBAN e bonifici | Una carta per spese può non offrire le funzioni di una carta-conto |
| Ricariche | Verifica canali ammessi, eventuale conto obbligatorio, limiti e commissioni |
| Costi fissi | Somma emissione, canone della carta ed eventuale costo del conto necessario |
| Spese operative | Considera prelievi, bonifici, pagamenti in valuta e carte aggiuntive |
| Cessazione | Controlla come recuperare il saldo residuo e chiudere il rapporto |
Non confrontare soltanto il canone pubblicizzato. Un conto d’appoggio obbligatorio può modificare il costo totale anche quando la carta costa pochi euro all’anno.
Esempio: il costo fisso non è il costo completo
Considera, a titolo illustrativo, Postepay Evolution Business alle condizioni riportate dalla pagina ufficiale alla verifica: 10 € di emissione e 12 € per il primo anno.
Il calcolo dei soli costi fissi indicati è 10 € + 12 € = 22 €. I fondi che versi sulla carta non sono di per sé una commissione: diventano disponibilità da spendere. Sono invece costi aggiuntivi le eventuali commissioni applicate alle operazioni.
Se hai bisogno di un conto collegato per un altro prodotto, devi aggiungere anche il costo di quel rapporto. Per un confronto più ampio tra strumenti puoi leggere conto per Partita IVA.
Per una società vale la stessa regola che per una ditta individuale?
Non automaticamente. La destinazione commerciale di una carta è un requisito da controllare, non un dettaglio secondario.
PostePay identifica Postepay Evolution Business come prodotto rivolto a lavoratori con Partita IVA e ditte individuali. Da questa informazione non si può dedurre che la stessa carta sia richiedibile con identiche modalità da una società di capitali.
Prima della richiesta verifica se il contratto consente l’intestazione alla tua forma giuridica, chi può operare e quali documenti societari sono richiesti.
Quando può avere più senso una carta collegata al conto esistente
Se hai già un conto aziendale e devi assegnare budget a più persone, una carta alimentata da quel conto può semplificare la gestione di ricariche, saldo residuo e rendicontazione.
Se invece lavori da solo e cerchi soprattutto un IBAN operativo, una carta-conto può rispondere a esigenze differenti. Le condizioni vanno confrontate rispetto al tuo flusso reale di incassi e pagamenti.
Per le carte assegnate al personale vedi anche carte aziendali per dipendenti: limiti e gestione delle spese.
Errori frequenti
Pensare che IBAN e conto corrente siano sinonimi. La carta-conto può offrire un IBAN senza essere un conto corrente tradizionale.
Credere che tutte le prepagate business siano indipendenti. Alcuni prodotti richiedono un conto aziendale specifico per la ricarica.
Usare una carta personale senza leggere il contratto. Verifica che intestazione e utilizzo professionale siano compatibili con le condizioni.
Considerare solo il canone. Conto obbligatorio, commissioni di ricarica e operazioni possono incidere più del costo fisso della carta.
FAQ
Una carta prepagata aziendale può avere IBAN senza conto corrente?
Una prepagata può disporre di un IBAN senza richiedere un conto corrente bancario tradizionale separato. Occorre però controllare le condizioni del singolo prodotto e la forma giuridica del richiedente.
Serve un conto presso la stessa banca?
Dipende dal prodotto. Il foglio informativo di UniCreditCard Business Easy, per esempio, richiede un conto aziendale UniCredit.
Una Partita IVA può ricevere bonifici su una carta prepagata business?
Sì, quando il prodotto è dotato di IBAN e il contratto prevede questa funzione. Postepay Evolution Business è un esempio documentato.
Posso ricaricare una carta business da un’altra banca?
Dipende dai canali di ricarica consentiti. Non dedurre la possibilità dal solo fatto che la carta appartenga a un circuito internazionale.
In sintesi
La prepagata aziendale senza conto corrente esiste come possibilità, ma non è una caratteristica comune a tutte le carte business. Prima di scegliere, verifica a chi può essere intestata, quale rapporto è obbligatorio per emetterla e ricaricarla e quanto costa l’insieme di carta, conto ed operazioni.
Ultima verifica OAC: 28 settembre 2026. Guida informativa, non consulenza bancaria o fiscale personalizzata. I requisiti e le condizioni contrattuali dell’emittente prevalgono sugli esempi descritti.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàL'economia per tutti — Carta prepagata Verificata il 28/09/2026
- PostePayOperatore / fonte ufficialePostepay Evolution Business — prodotto e condizioni economiche Verificata il 28/09/2026
- PostePayOperatore / fonte ufficialeFAQ Carte Postepay per il Business Verificata il 28/09/2026
- UniCreditOperatore / fonte ufficialeFoglio informativo UniCreditCard Business Easy, aggiornamento 1 agosto 2025 Verificata il 28/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta prepagata aziendale: quando l’IBAN serve davvero?
Carta con IBAN o carta per dipendenti? Confronta ricariche, limiti, controllo delle spese e costi per capire quale struttura può adattarsi all’azienda.
Carta prepagata con IBAN gratis: costi e limiti
Gratis può riferirsi al canone, non a ogni operazione. Controlla bonifici, prelievi, ricariche, limiti e condizioni prima di scegliere una prepagata con IBAN.
Carta di debito aziendale: costi e limiti
Carta di debito aziendale: scopri addebito, limiti, costi e carte per collaboratori, confrontandola con credito e prepagata business.
Conto per partita IVA: separato sì, ma quanto deve costare?
Un conto dedicato può semplificare incassi e spese professionali. Confronta canone, bonifici, carte, strumenti fiscali e operatività prima di sceglierlo.